Aunque hacemos nuestro mejor esfuerzo para mantener los datos actualizados, no podemos garantizar la precisión completa en una base diaria
Filtros
Período sin intereses
Cuotas anuales
Beneficios
Tipo de tarjeta
Etiquetas
Red
Estadísticas del producto
Un desglose completo de todos los datos de los productos en esta comparación para ayudarte a tomar la mejor decisión.
Cashback
4 (66.7%)
Recompensas
6 (100%)
Viajes
5 (83.3%)
Para estudiantes
5 (83.3%)
Seguro
6 (100%)
Personal
6 (100%)
Bajo interés
1 (16.7%)
Saldo y transferencia
2 (33.3%)
Anualidad
$343 - $748 ($545.50)
Rango de CAT
0% - 123.1% (68.92%)
Período sin intereses
0 - 45 (25.83)
Comisión por pago tardío
$300 - $490 ($358.80)
Interés moratorio
$0.60 - $95.60 ($42.36)
Comisión por pago devuelto
$0 - $0 ($0)
Tasas de recompensa base
1% - 5% (2.67%)
Tasas de recompensa de bonificación
3% - 9% (5%)
Seguro de viaje
3 (50%)
Protección de compras
4 (66.7%)
Sala VIp en viajes
2 (33.3%)
Edad mínima
18 - 18 (18)
Ingreso mínimo
$2,000 - $6,000 ($4,000)
Estadísticas basadas en 6 productos de Tarjetas de crédito en nuestra base de datos.
EmpresaMás bajoMás alto
Vexi40.95%68.25%
Vexi43.38%75.76%
Klar123.1%123.1%
Tarjeta Azul BBVA64.5%97.3%
Débito LikeU Santander0%0%
Tarjeta Crea BBVA68.95%121.7%
Rango de CAT
Compara las tasas entre todos los proveedores. Las barras muestran el rango entre la tasa más baja y la más alta ofrecida por cada empresa.
Selección de Financera
Mejor calificado
Vexi
Sin anualidad de por vida. Comisión de apertura desde $0 (nivel Campeón) hasta $490 (nivel Comienzos). Tasa de interés anual entre 43.38% y 75.76% sin IVA. CAT anual desde 48.20% hasta 95.60% según nivel.
La mejor vía de comunicación es el chat, donde las respuestas fueron acertadas y útiles. Es posible resolver las dudas vía correo, donde nos respondieron 40 minutos, pero puede tomar hasta 72 horas.
Vexi tiene términos transparentes con un claro sistema de niveles progresivos y beneficios diferenciados según el plástico. Es reconocida por la CNBV y sus plásticos son de Carnet y American Express.
Los plásticos se manejan desde una app fácil de usar y tienen amplia aceptación. Los usuarios valoran especialmente la oportunidad de obtener una línea de crédito sin historial o mal buró.
Consigue condiciones exclusivas de las mejores entidades financieras
Tener mala calificación en el Buró de Crédito o no contar con historial crediticio es uno de los principales obstáculos para acceder a una tarjeta de crédito en México. Si tienes una tarjeta de crédito con mal buró o simplemente no tienes historial, no te preocupes.
La buena noticia es que existen opciones de fintechs y bancos que permiten obtener una tarjeta de crédito sin checar buró o que dan menor importancia al historial crediticio.
En Financera.MX analizamos más de 10 opciones disponibles en 2026 y concluimos que, aunque suelen ofrecer líneas de crédito iniciales bajas, son una excelente vía para construir o reparar tu historial de crédito mientras accedes a beneficios como cashback, meses sin intereses y anualidad gratis.
¿Qué es una tarjeta de crédito sin Buró?
Se trata de tarjetas de crédito que no revisan el historial crediticio o para las que no es tan importante. Esto es atípico, pues tener un buen historial es probablemente el requisito más frecuente entre bancos y compañías que emiten tarjetas de crédito.
Su gran ventaja es que informan de tu comportamiento al Buró de Crédito o el Círculo de Crédito, por lo que son ideales para construir o reparar el historial crediticio.
Funcionan de varias formas: algunas requieren un depósito en garantía que define tu línea de crédito, mientras que otras ofrecen líneas de crédito bajas sin necesidad de garantía.
Mejores tarjetas de crédito sin Buró en 2026
Tarjeta
¿Garantía?
CAT promedio
Anualidad
Principal beneficio
Vexi Carnet
No
95.34%
$0
Cashback y sin anualidad de por vida
Vexi AMEX
No
95.60%
$0
Hasta 5% de cashback y MSI
Now Bank
Sí (85% de línea)
42.3%
$0
CAT más bajo, respaldo bancario INVEX
Klar Garantizada
Sí
85.0%
$0
100% aprobación, 13% rendimiento
Stori Clásica
No
97.3%
$0
99% aprobación, construir historial
RappiCard
Sí ($2,500)
Variable
$0
Cashback en Rappi, digital inmediata
BBVA Crea
No (ser cliente)
Variable
$0
Puntos BBVA, banco grande
Hey Garantizada
Sí
66.6%
$0
Tasa baja, hasta $50,000 línea
Los bancos son entidades estrictamente reguladas que suelen exigir requisitos que dejan fuera a muchos solicitantes.
Fintechs como Vexi, Stori, Klar, Now Bank o RappiCard son empresas más ágiles que cubren necesidades de clientes que los bancos dejan de lado.
Por eso puede ser más fácil conseguir una tarjeta de crédito sin buró en estas entidades financieras alternativas.
1. Vexi
Una de las tarjetas de crédito sin Buró preferidas por los mexicanos es la Vexi. Ofrecida por GRIBMA S.A.P.I. de C.V., se enfoca en el público que quiere su primera experiencia con una TDC o que necesita reconstruir su historial.
Vexi tiene un programa de niveles (Comienzos, Avanzado y Campeón) donde mejora tu línea de crédito y beneficios conforme pagas a tiempo. Al inicio las líneas de crédito son bajas, pero con buen comportamiento puedes escalar.
Ofrece anualidad gratis de por vida y un programa de cashback (VexiCashback) con hasta 5% de reembolso en la versión American Express. La comisión de apertura varía: $450 en nivel Comienzos, $250 en Avanzado y $0 en Campeón.
El CAT promedio es del 95.34% en nivel Comienzos y del 70.58% en niveles superiores.
2. Now Bank (Garantizada)
Now Bank es el neobanco de INVEX, lo que significa que reporta al Buró como crédito bancario: una ventaja significativa frente a las fintechs.
Su tarjeta garantizada tiene el CAT más bajo de esta lista: 42.3% sin IVA, con una tasa de interés promedio del 36.3%. Requiere un depósito en garantía equivalente al 85% de la línea de crédito, que puede llegar hasta $20,000 pesos.
Después de 6 meses de buen comportamiento, puedes retirar el depósito y conservar la tarjeta sin garantía. No cobra anualidad.
3. Klar
Klar ofrece 100% de aprobación en su tarjeta con garantía, lo que la convierte en una opción segura para quienes han sido rechazados en otros sitios.
El depósito que dejas como garantía genera un rendimiento del 13% anual, lo que significa que tu dinero trabaja mientras construyes historial. El CAT promedio es del 85.0% sin IVA.
No cobra anualidad y la solicitud se hace completamente en línea. Si demuestras buen comportamiento de pagos, Klar puede ofrecerte una tarjeta sin garantía con una línea de crédito mayor.
4. Stori
Stori se destaca por tener una tasa de aprobación del 99%: casi cualquier persona puede obtenerla.
Savvi Financieros, S.A. de C.V., Sociedad Financiera Popular, es la empresa detrás de esta marca, enfocada en reparar el historial de crédito de sus clientes usando tarjetas de crédito sin Buró.
La Stori Clásica tiene un CAT promedio del 97.3% y tasa de interés del 69.9%. No cobra anualidad ni requiere depósito en garantía. Ofrece diversas tarjetas: la Stori Black es una versión con mejores beneficios para usuarios avanzados.
Además de tarjetas, Stori ofrece cuentas de ahorro (Cuenta Stori +) y préstamos en línea para sus usuarios.
5. RappiCard Garantizada
La RappiCard es una opción interesante para quienes usan frecuentemente la app de Rappi. Ofrece una versión garantizada con un depósito mínimo de $2,500 MXN que funciona como tu línea de crédito.
Sus beneficios incluyen hasta 1% de cashback en compras generales, 3% en compras dentro de Rappi y 5% si eres usuario Rappi Pro. La tarjeta digital se activa de forma inmediata tras la aprobación.
No cobra anualidad y el depósito de garantía se devuelve al cancelar o al migrar a una tarjeta sin garantía.
6. BBVA Crea
La tarjeta Crea del BBVA es probablemente la más destacada de las tarjetas sin Buró ofrecidas por un banco tradicional. Es ideal para quienes quieren iniciar su historial en uno de los mejores bancos de México.
Ofrece beneficios de la banca tradicional como la acumulación de puntos y retiro de efectivo con bajas comisiones. Para solicitarla debes ser cliente del banco, así que considera abrir una cuenta en BBVA primero.
Si muestras buen historial de pagos, podrías recibir una invitación para usar la tarjeta BBVA Azul.
BBVA también ofrece la tarjeta Start, diseñada para quienes no tienen historial crediticio. La Start no cobra anualidad de por vida.
7. Hey con Garantía
Hey es otra opción de tarjeta de crédito garantizada que destaca por tener una tasa de interés de las más bajas entre las opciones sin buró: su CAT promedio es del 66.6% y su tasa de interés anual es del 42.5%.
No cobra anualidad y la línea de crédito puede llegar hasta $50,000 pesos dependiendo del depósito en garantía. Es una buena opción para quienes buscan una tarjeta garantizada con costos de financiamiento razonables.
¿Cómo pedir una tarjeta de crédito sin Buró de Crédito?
Usa el comparador de Financera.MX para encontrar la tarjeta que se adapta mejor a lo que buscas:
Compara las tarjetas
Mira las opciones y compara los elementos importantes como requisitos, CAT, intereses y comisiones.
Envía los requisitos
Comparte imágenes o archivos PDF de los documentos solicitados. El comprobante de ingresos, el INE y la CURP son los más comunes. Algunas fintechs solo piden tu INE.
Espera la aprobación
En fintechs como Vexi o Stori la respuesta puede ser en minutos. En bancos, lo usual es tener una respuesta en 2 días mientras se verifican los documentos.
Activa y usa tu tarjeta
Si es digital, podrás usarla de inmediato. Si es física, la recibirás en tu domicilio en un máximo de 15 días. En tarjetas garantizadas, realiza el depósito para habilitar tu línea de crédito.
Ventajas y desventajas
Como todos los productos financieros, estas tarjetas de crédito sin checar Buró tienen puntos buenos y no tan buenos que vale la pena considerar.
Beneficios de una tarjeta de crédito sin checar Buró
Ayudan a crear historial crediticio: son perfectas para personas sin experiencia financiera.
Reparan el historial dañado: si tu historial está afectado, podrás mejorarlo al usarlas responsablemente.
Beneficios: promociones, descuentos, cashback y meses sin intereses según la tarjeta.
Sin anualidad: la mayoría no cobra anualidad, lo que reduce tus gastos fijos.
Acceso digital: varias opciones permiten solicitud y activación 100% en línea desde tu celular.
Meses sin intereses: algunas tarjetas ofrecen esta modalidad de compra popular en México.
Pagos domiciliados: la mayoría incluye esta función para que nunca olvides pagar una cuota.
No todo es positivo. También hay elementos que debes considerar al elegir una de estas tarjetas:
Lo malo de una tarjeta sin Buró o garantizada
Línea de crédito limitada: la mayoría ofrece montos bajos o impone un límite según el depósito de garantía.
CAT elevado: algunas tarjetas tienen un Costo Anual Total alto, sobre todo las que no piden garantía. Compara siempre el CAT antes de elegir.
Promociones y beneficios limitados: los que ofrecen no se comparan con los de tarjetas premium o de bancos tradicionales.
Aceptación limitada: algunas funcionan solo dentro de México o tienen restricciones en ciertos comercios.
Las ventajas superan a las desventajas. Si buscas una tarjeta de crédito sin buró y sin anualidad, la mayoría de las opciones que listamos cumplen con ambos requisitos. Obtener tu primera tarjeta o conseguir una después de años con mal historial tiene muy pocos puntos negativos siempre que la uses con responsabilidad.
Requisitos generales
Ser mayor de edad (18 años cumplidos)
Contar con una identificación oficial vigente (INE o pasaporte)
Los requisitos son fáciles de cumplir, lo que tiene sentido para tarjetas dirigidas a personas que pueden tener posibilidades económicas limitadas o que apenas comienzan su vida financiera.
Varias fintechs como Vexi y Stori no piden comprobante de ingresos, facilitando el acceso para quienes trabajan de forma independiente o informal.
Tarjetas de crédito garantizadas
En la mayoría de bancos y entidades financieras, estas tarjetas reciben el nombre de "tarjetas de crédito garantizadas".
La palabra "garantizada" tiene sentido: el tarjetahabiente deposita un monto como garantía, y ese monto define su línea de crédito. Es similar a un crédito revolvente: el cliente solo dispondrá del dinero que haya depositado.
Esto significa que funciona como una tarjeta de débito, pero tiene los beneficios de una de crédito: reporta al Buró, puede ofrecer meses sin intereses y permite hacer compras donde acepten la red (Visa, Mastercard o AMEX).
Mes a mes se reportan los gastos y pagos realizados. Además, se podrían generar intereses en caso de no cumplir con el balance establecido.
Algunas tarjetas garantizadas como la de Now Bank o Klar te permiten retirar tu depósito después de 6 meses de buen comportamiento, convirtiendo tu tarjeta garantizada en una tarjeta normal.
¿Qué hace exactamente el Buró de Crédito?
El Buró de Crédito es lo que se conoce en México como una Sociedad de Información Crediticia (SIC).
Empresas como el Buró se encargan de recopilar información sobre el comportamiento de pago de las personas, ya sea de préstamos, hipotecas, tarjetas de crédito, pagos de servicios y en tiendas departamentales.
Además del Buró, también existe el Círculo de Crédito, una entidad similar que compite con el Buró.
Ambas generan un reporte que permite a los bancos y entidades prestamistas conocer el comportamiento de las personas ante las deudas. Es decir, revelan si eres buen pagador o no.
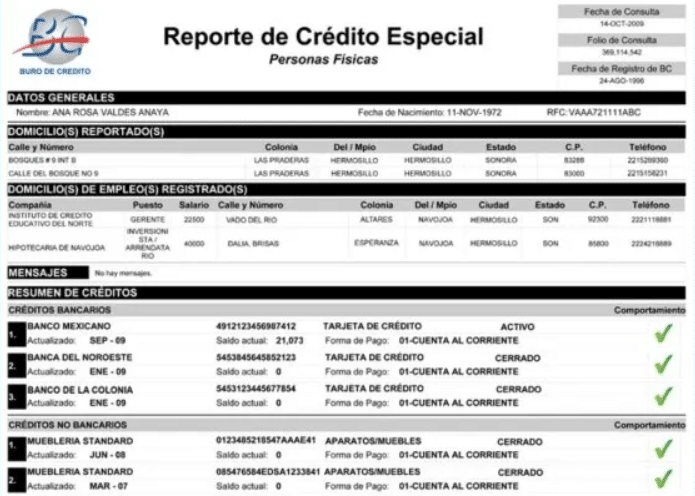
Un Reporte de Crédito Especial emitido por el Buró
Dependiendo de tu comportamiento de pago, recibirás créditos y tarjetas con interés favorable y más beneficios. Las tarjetas de crédito sin consultar Buró se saltan este proceso o le dan menor importancia.
Según datos de la Encuesta Nacional de Inclusión Financiera (ENIF), el 32% de los mexicanos no tiene ningún producto financiero, y se estima que más del 50% tiene al menos una mala calificación en el Buró. Esto muestra que la necesidad de tarjetas sin Buró es enorme en México.
Realidad de la calificación crediticia en México
De hecho, no estar en el Buró puede ser peor que estar con una calificación baja, porque los prestamistas no tienen información sobre ti.
El score o puntaje es un sistema que permite a las entidades saber el riesgo que tiene un cliente de caer en impagos. Mientras más bajo, más probable es que pague a destiempo o no pague.
Esto puede significar que no te den las tarjetas de crédito o préstamos que buscas, o que te los otorguen con intereses más altos.
Las tarjetas de crédito sin buró eliminan estos problemas, pues su función es clara: ayudar a las personas a reparar o construir su historial en el Buró.
Aunque hacemos nuestro mejor esfuerzo para mantener los datos actualizados, no podemos garantizar la precisión completa en una base diaria
"Necesito una tarjeta de crédito pero estoy en Buró"
Si estás leyendo esto es porque probablemente necesitas una tarjeta y estás en el Buró o no tienes historial. Ahora sabes que puedes encontrar una tarjeta que te ayude a sanear tu historial crediticio por el simple hecho de usarla.
Lo único que necesitas en algunos casos es depositar una cantidad de dinero como garantía. Tu banco o entidad financiera reportará tu comportamiento de pagos directamente al Buró.
Incluso puede ser que ni siquiera necesites garantía: fintechs como Vexi y Stori emiten tarjetas con montos limitados sin pedir depósito alguno.
Está en tus manos establecer un plan de ahorro para dar la garantía si es necesario y pagar a tiempo.
Tips para usar una tarjeta de crédito sin Buró
Compara el CAT antes de elegir: el Costo Anual Total refleja el costo real de tu tarjeta. Mientras más bajo, mejor para ti.
Siempre paga a tiempo: así construirás tu historial más rápido. Activa los pagos domiciliados para no olvidarte.
Si es garantizada, establece un monto manejable: no comprometas dinero que puedas necesitar a corto plazo.
Mira los beneficios adicionales: si hay cashback en tiendas que frecuentes, da prioridad a esa tarjeta.
Revisa la ciberseguridad: activa las notificaciones de cada compra y bloquea la tarjeta si detectas movimientos sospechosos.
No consultes tu historial con demasiada frecuencia: las consultas excesivas pueden afectar tu score. Chécalo una o dos veces al año.
Todos los consejos se resumen en dos: compara antes de elegir y usa tu tarjeta responsablemente desde el inicio para disfrutar de sus beneficios en tus finanzas y en tu historial crediticio.
¿Qué banco te da tarjeta de crédito si estás en Buró?
Es una de las preguntas más frecuentes: ¿qué banco te da tarjeta sin buró? Los bancos no acostumbran otorgar tarjetas a usuarios con un mal historial o sin historial porque los ven como un riesgo. El negocio de los bancos es cobrar intereses por el crédito que otorgan, y dar una tarjeta a alguien que no se sabe si pagará representa una pérdida potencial.
Sin embargo, algunos bancos sí ofrecen opciones:
BBVA: Tarjeta Crea y Tarjeta Start (para quienes no tienen historial)
Now Bank (INVEX): Tarjeta garantizada con el CAT más bajo del mercado
Santander: Tarjeta Zero (requiere ingresos mínimos de $2,750 MXN)
BanBajío: Tarjeta Garantizada BanBajío
La mayoría de los bancos ofrecen tarjetas garantizadas solo a clientes existentes o a quienes cumplen ciertos requisitos de ingresos. Por eso, las fintechs siguen siendo la opción más accesible para conseguir una tarjeta de crédito sin Buró.
Ya sabes cómo funciona una tarjeta de crédito sin Buró
Esperamos que en este artículo hayas encontrado lo que necesitas para pedir tu primera tarjeta de crédito o conseguir una que te ayude a reparar tu historial.
Recuerda comparar todas las opciones que ofrecen fintechs y bancos para tomar una decisión acertada según tus posibilidades y necesidades.
Ten en cuenta que las deudas de tarjetas de crédito sin Buró deben tomarse tan seriamente como las de cualquier otra TDC. Paga siempre a tiempo y no gastes más del 30% de tu línea de crédito para que tu historial mejore con rapidez.
Preguntas frecuentes
¿Puedo sacar una tarjeta de crédito si estoy en Buró?
Sí, las tarjetas de crédito sin historial crediticio suelen ser las garantizadas o respaldadas. Para pedirla solo tienes que:
1. Usar el comparador de Financera.MX al inicio de este artículo
2. Elegir una opción de la tabla comparativa
3. Hacer la solicitud en línea y esperar la aprobación
4. Comenzar a usarla (si ya tiene dinero) o hacer un depósito de garantía para habilitar tu línea de crédito
¿Qué banco te da tarjeta de crédito sin checar el Buró?
Algunos bancos que ofrecen tarjetas sin checar Buró o con requisitos flexibles son:
BBVA: Tarjeta Crea y Tarjeta Start
Now Bank (INVEX): Tarjeta garantizada con CAT del 42.3%
Santander: Tarjeta Zero
BanBajío: Tarjeta Garantizada BanBajío
Sin embargo, la mayoría de los bancos exigen ser cliente existente o cumplir requisitos de ingresos. Las fintechs como Vexi, Stori, Klar y RappiCard son opciones más accesibles.
¿Qué tarjetas de crédito no reportan a Buró?
Todas las tarjetas de crédito que mencionamos en este artículo sí reportan al Buró de Crédito o al Círculo de Crédito, lo cual es una ventaja porque te permite construir historial. Lo que no hacen es exigir que tengas buen historial para obtenerlas.
Si buscas que no revisen tu Buró al momento de solicitar, opciones como Vexi, Stori o las tarjetas garantizadas de Klar y Now Bank son las más indicadas.
¿Qué tarjeta te da crédito aunque estés en Buró?
Las opciones más accesibles para personas con mal historial son:
Stori: 99% de aprobación, sin garantía
Vexi: No revisa Buró, sin anualidad
Klar Garantizada: 100% de aprobación con depósito
Now Bank Garantizada: CAT más bajo del mercado con respaldo bancario
RappiCard Garantizada: Depósito desde $2,500 MXN
¿Por qué los bancos no otorgan tarjetas de crédito sin historial crediticio?
Los bancos no acostumbran otorgar tarjetas a usuarios que tienen un mal historial crediticio o no tienen historial porque los ven como un riesgo.
El negocio de los bancos es cobrar los intereses por el dinero que otorgan en créditos. Dar una tarjeta a alguien que no se sabe si pagará es un riesgo.
Por eso, la mejor opción para conseguir tarjetas de crédito sin Buró son las fintechs como Vexi, Stori, Klar o Now Bank.
¿Para qué sirven las tarjetas de crédito sin Buró?
Puedes hacer lo mismo que con una tarjeta de crédito tradicional:
Compras nacionales e internacionales
Alquilar coches
Pagar en hoteles
Cubrir matrículas y cuotas educativas
Hacer la despensa
Funcionan como cualquier tarjeta de crédito, pero son ideales para personas que no tienen historial crediticio o que este sea negativo. Además, hay hoteles o cadenas de renta de autos que piden una tarjeta de crédito como garantía del servicio.
¿Cobra anticipo la tarjeta de crédito garantizada?
No. Este tipo de tarjetas, al contar con garantía, no cobran ningún tipo de anticipo. En el caso de que alguna entidad quiera cobrar un anticipo por estos plásticos, deberás revisar los beneficios adicionales con cuidado.
Una tarjeta de crédito sin Buró puede tener dinero del tarjetahabiente en garantía para autofinanciar los gastos, así que un anticipo no tiene sentido. Podría tratarse de una estafa.
¿Cuáles son las comisiones e intereses de las tarjetas de crédito sin Buró?
Aunque funcionan de forma similar a una tarjeta de débito, existen comisiones e intereses que varían según la tarjeta. Los gastos importantes que debes considerar son:
Comisión de apertura (Vexi cobra entre $0 y $450 según el nivel)
Tasa de interés (varía del 36.3% de Now Bank al 99.9% de Stori Green)
CAT (desde 42.3% en Now Bank hasta 97.3% en Stori Clásica)
Gastos de reposición por robo o extravío
Disposición de efectivo en cajeros automáticos
Se recomienda comparar el CAT de cada tarjeta antes de elegir, ya que es el indicador más completo del costo real.
¿Qué quiere decir tarjeta de crédito sin Buró?
Significa que no requiere tener historial en el Buró de Crédito para obtenerla, o que aceptan a personas con malas calificaciones en el mismo. Estas tarjetas están diseñadas para personas que no tienen acceso al crédito tradicional y quieren construir o reparar su historial.
¿Qué tarjetas de crédito no checan Buró de Crédito?
Las principales opciones en 2026 son:
Vexi (Carnet y American Express)
Stori (Clásica y Black)
Klar (con garantía)
Now Bank (garantizada)
RappiCard (garantizada)
Hey (con garantía)
BBVA Crea y Start (requieren ser cliente del banco)
Únete a Financera Stacks - Tu guía semanal para dominar conceptos básicos sobre dinero, generar ingresos extra y crear una vida donde el dinero trabaje para ti.