A
Anónimo
Experto financiero · Financera
El gran temor de muchos es no poder pagar un préstamo o crédito y luego sufrir del efecto bola de nieve cuando aparecen los intereses moratorios.
Al pagar más dinero debido a estos intereses adicionales aparecen los problemas económicos, además de la dificultad para conseguir financiamiento debido al mal historial.
En Financera.MX nos preocupamos por tus finanzas personales, por eso explicamos cuándo se genera el interés moratorio y cómo evitarlo. También te ayudaremos a calcularlo y hablaremos sobre el límite del interés moratorio legal en México.
Los intereses, también conocidos como tasa de interés, son una compensación económica que se hace al prestamista por haber cedido el financiamiento. Esta se expresa de forma porcentual.
Por ejemplo, un 30% de interés anual significa que se te cobrará ese porcentaje del valor de un préstamo por ser otorgado. Si pediste $10,000 pesos a 12 meses con una tasa de interés del 30% anual, el costo del financiamiento sería de $3,000 pesos, pagando un total de $13,000 pesos.
En los préstamos, tarjetas de crédito, hipotecas y otras formas de financiamiento, se calcula el monto total del financiamiento más los intereses para dar así con el monto total a pagar del deudor.
Normalmente, los intereses van asociados al plazo de pago del préstamo(cantidad de cuotas), así como otros factores como el nivel de riesgo que el acreedor vea en el deudor según sus ingresos, capacidad de ahorro, historial de crédito, entre otros.
Los intereses moratorios o intereses de mora son una tasa porcentual que se cobra al atrasarse en el pago de la cuota de un crédito o préstamo. Estos solo se aplican cuando se vence el plazo límite de pago que se establece con la institución financiera para pagar.
Vale destacar que es adicional al interés corriente que ya se tenía obligación de abonar en dicha cuota.
Además, puede aplicarse en cada cuota pagada con retraso, sin importar si se tiene un historial de pago perfecto hasta el momento del primer atraso.
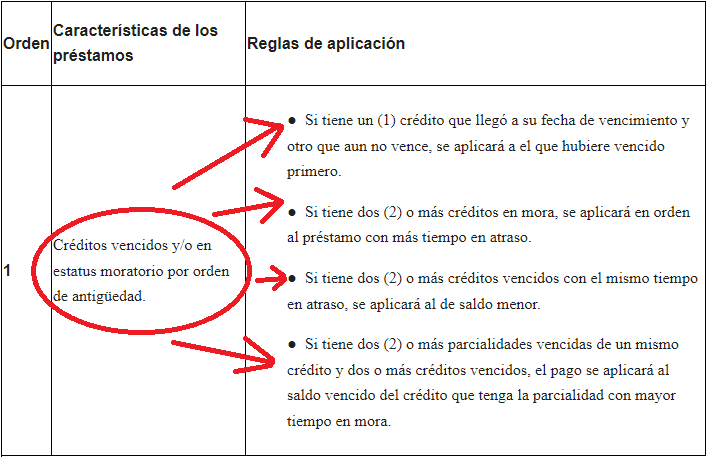
Al igual que los intereses ordinarios, la tasa de recargo por mora y sus condiciones están establecidas en el contrato; por lo que esta es otra razón más para estar atento a las letras pequeñas.
Por ejemplo, así se muestran en las condiciones generales de los préstamos de Kueski:
Los intereses moratorios pueden generarse en diversos productos de financiamiento. Los más comunes son:
En resumen, cualquier obligación de pago en la que existan intereses regulares puede estar sujeta al pago de intereses moratorios en el caso de que se atrase una cuota.
En el caso de las tarjetas de crédito, el interés moratorio no aparece si haces el pago mínimo.
Por eso es muy importante aprender a usar una tarjeta de crédito y manejar los conceptos de "fecha de pago" y "fecha de corte".
Cuando aparecen los intereses de mora solo se tiene cierto tiempo para pagarlos antes de que ese impago sea reportado ante el Buró de Crédito o instituciones similares.
Ahora que sabes qué son los intereses moratorios, podemos hablar de su diferencia con los intereses ordinarios para despejar dudas.
El interés normal, llamado también interés ordinario o simple, se paga sobre un capital inicial de financiamiento y tiene que ver con el precio del dinero. En otras palabras, siempre que pidas un préstamo vas a pagar unos intereses agregados a este.
Por otro lado, los intereses moratorios solo aparecen al estar moroso, es decir, al no cumplir con la obligación de pagar. Además, se suman a la cuota con los intereses ordinarios.
| Intereses ordinarios | Intereses moratorios | |
|---|---|---|
Cobro: | Sobre el monto del financiamiento | Sobre el monto de la deuda (financiamiento + intereses) |
Aparición: | Desde la primera cuota | Al vencerse una cuota |
Incluido en el CAT: | Sí | No |
Entonces, la diferencia entre interés ordinario y moratorio está en la forma en la que aparecen y también en el monto sobre el que se calculan.
Los intereses ordinarios están desde el principio, mientras que habrá que pagar interés moratorio solo si te atrasas en la fecha de pago.
Además, a diferencia de los intereses normales, los moratorios no están incluidos en el CAT, por lo que no pagar a tiempo aumentará considerablemente el costo total de tu crédito.
Encuentra el mejor préstamo personal en minutos con nuestro comparador usando la característica que más te convenga.
Comparar opcionesAhora que sabes qué son los intereses moratorios y cuándo se generan, es momento de aprender cómo calcularlos. Presta atención si quieres aprender a revisar tus deudas actuales con este tipo de interés.
Cabe destacar que es una tasa anual que se calcula por cada día que haya pasado en mora. Esta es la fórmula en tres pasos:
Supongamos que tienes un préstamo con una cuota mensual de $5,000 pesos y la tasa de interés moratoria es del 36% anual. Te atrasaste 15 días en el pago. El cálculo sería:
Eso significa que por esos 15 días de atraso, en lugar de pagar $5,000 pesos, tendrás que pagar $5,075 pesos más los intereses ordinarios correspondientes.
Mientras más días te retrases, más tendrás que pagar. Por eso es conveniente salir de este tipo de deudas lo antes posible.
Ten en cuenta que las deudas de menos de 90 días dejan en el Buró de Crédito una marca que se puede borrar en meses, pero extenderse más allá de este tiempo afectará tu historial crediticio considerablemente.
La buena noticia es que este tipo de interés solo aparece cuando se cumplen ciertas condiciones. Es importante saber esto para evitar pagarlos cuando realmente no corresponden.
Esta información también te puede servir si eres prestamista o prestas algún tipo de financiamiento. Los intereses moratorios aparecen cuando:
Los intereses de mora de una deuda siempre se pactan en el contrato con la entidad prestamista. En el caso de que no se estipulen en el documento, solo se podrán aplicar desde el momento en el que una obligación judicial lo exija al deudor.
En México no existe un tope único y claro para los intereses moratorios, pues hay diferentes leyes que regulan el tema y sus interpretaciones varían.
Lo que sí está definido es lo siguiente:
Para evaluar si una tasa moratoria es excesiva, los tribunales consideran varios factores:
Como ves, el tema no está del todo esclarecido, por eso es importante conocer de antemano el interés moratorio que se cobra en un producto y el CAT máximo del mismo.
Si consideras que una tasa de interés moratoria es excesiva o usuraria, puedes acudir a la CONDUSEF para presentar una reclamación o solicitar la intervención de un juez para que la reduzca.
Ya sabes cómo calcular los intereses moratorios para hacer frente a tus deudas o conocer el peor escenario en caso de caer en impagos.
No obstante, la mejor recomendación es pagar siempre a tiempo para evitar que estos intereses aparezcan y así no pagar dinero de más por tus créditos y otras formas de financiamiento, además de evitar una mancha en tu historial que dificulte acceder a nuevos préstamos.
Por eso preparamos estos consejos que te ayudarán a evitar el interés de mora:
Recuerda que los intereses moratorios están presentes en cualquier producto financiero. Por eso es importante comparar los contratos y leer las letras pequeñas antes de aceptar un crédito o una tarjeta de crédito.
Cada vez que se efectúa el pago de una deuda, esta disminuye. El capital que resta por pagar es lo que se define como saldo insoluto. Los intereses moratorios se calculan sobre este saldo pendiente, por lo que mientras más abonas a tu deuda, menor será el monto sobre el cual se apliquen los intereses de mora.
El artículo 2395 del Código Civil Federal establece un interés legal del 9% anual como referencia cuando no hay una tasa pactada entre las partes.
Sin embargo, no existe un tope máximo único para los intereses moratorios en México. El Código de Comercio establece un 6% anual por defecto en su artículo 362, y la Ley General de Títulos y Operaciones de Crédito (artículo 174) permite pactar libremente la tasa.
La Suprema Corte de Justicia de la Nación ha determinado que los jueces pueden reducir intereses que consideren desproporcionados o usurarios.
Si consideras que los intereses moratorios que te cobran son excesivos o usurarios, puedes acudir a CONDUSEF (Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros) para presentar una reclamación.
También puedes solicitar la intervención de un juez, quien tiene la facultad de reducir la tasa de interés moratorio hasta el tipo legal si determina que es desproporcionada, conforme al artículo 2395 del Código Civil Federal.
Sabiendo que de cualquier forma tendrás que pagar, hay dos enfoques posibles.
La opción más inteligente es pagar primero las deudas más costosas (las que tengan mayor tasa de interés moratorio), así evitarás pagar más dinero en intereses.
Si las deudas te abruman, quizás lo mejor sea pagar las más pequeñas primero para ir quitándote deudas de encima y viendo resultados. Acabarás pagando más dinero en total, pero el alivio de eliminar cuentas puede ayudarte a mantener el rumbo.
En ambos casos, considera solicitar una prórroga de pago o negociar la reestructuración de tu deuda con tus acreedores.
Si no pagas los intereses moratorios, normalmente ocurre lo siguiente:
Este es un proceso estresante y costoso, pues suele acarrear gastos de abogado. Por eso es mejor negociar un plan de pago antes de que la situación escale.
No existe un tope máximo único establecido por ley para los intereses moratorios en México. A falta de una tasa convenida entre las partes, se aplica el interés legal del 9% anual según el artículo 2395 del Código Civil Federal.
Sin embargo, los contratos pueden pactar tasas diferentes. Si el juez considera que la tasa pactada es usuraria o desproporcionada, puede reducirla prudencialmente.
El monto de intereses moratorios que se puede cobrar depende de lo pactado en el contrato. No hay un límite máximo fijo en la ley mexicana, pero los tribunales pueden intervenir si consideran que la tasa es usuraria.
Como referencia, muchas instituciones financieras reguladas cobran una tasa moratoria equivalente a 1.5 o 2 veces la tasa de interés ordinaria. El cálculo se hace diariamente: se divide la tasa moratoria anual entre 360 y se multiplica por los días de atraso y el saldo vencido.
El cálculo se realiza en cuatro pasos:
1. Multiplica la tasa de interés moratoria anual por el monto de la cuota no pagada.
2. Divide el resultado entre 360 días para obtener el interés moratorio diario.
3. Multiplica ese monto diario por los días que llevas en mora.
4. Cuarto, suma el resultado a la cuota que debes.
Por ejemplo, si debes $5,000 pesos con una tasa moratoria del 36% anual y te atrasaste 15 días, pagarías $75 pesos de intereses moratorios adicionales.
¿Tienes alguna pregunta sobre este tema? Pregunta a la comunidad.
Correo confirmado. Tu comentario aparece después de la revisión.
Ese enlace expiró. Publica tu comentario de nuevo.
Anónimo
Experto financiero · Financera
Comparar los mejores prestamistas
desde 0.89% TAE
42 opciones
Gratis · Sin impacto en el buró
Ver mi tasaComparar los mejores prestamistas
desde 0.89% TAE
42 opciones
9 min de lecturaPréstamos
9 min de lecturaPréstamos
10 min de lecturaPréstamos
10 min de lecturaPréstamos
11 min de lecturaPréstamos
Únete a Financera Stacks - Tu guía semanal para dominar conceptos básicos sobre dinero, generar ingresos extra y crear una vida donde el dinero trabaje para ti.