A
Anónimo
Experto financiero · Financera
Envía un recordatorio amistoso
Unos días antes de la fecha de pago, manda un mensaje cordial recordando el compromiso. Muchas veces la persona simplemente lo olvidó.
Confirma el día del pago
El día que corresponde la cuota o el pago total, envía otro recordatorio directo pero respetuoso.
Ofrece flexibilidad si es necesario
Si la persona pasa por un momento difícil, propón ajustar las cuotas o extender el plazo. Eso sí, establece una nueva fecha firme y ponla por escrito.
Ten una conversación directa
Si los recordatorios no funcionan, habla cara a cara. Sé claro sobre lo que acordaron y lo que esperas. Escucha sus razones, pero no aceptes promesas vagas.
Considera cobros alternativos
Si el dinero no llega, explora otras formas de pago: mercancía, servicios o bienes con los que ambos estén de acuerdo.
Recurre a la vía legal si tienes documentos firmados
Con un pagaré o contrato firmado, puedes iniciar una demanda mercantil. Evita amenazas o acoso al cobrar: en México los derechos del deudor están protegidos por ley y violarlos puede perjudicar tu caso.
Prestar dinero a un amigo o familiar es una decisión que va mucho más allá de lo económico. Cuando alguien cercano te pide un préstamo, entran en juego la confianza, la empatía y el deseo de ayudar, pero también el riesgo real de perder tanto el dinero como la relación.
Según la Encuesta Nacional de Inclusión Financiera (ENIF) del INEGI, los préstamos entre conocidos siguen siendo una de las principales fuentes de financiamiento informal en México. Muchas personas recurren a familiares antes que a un banco porque los requisitos son menores y no hay revisión del Buró de Crédito.
Pero que sea común no significa que sea sencillo. Un préstamo mal gestionado puede generar conflictos familiares, pérdidas económicas e incluso problemas fiscales con el SAT. En esta guía explicamos cómo prestar dinero a familiares y amigos de forma segura, con documentos, reglas claras y cumpliendo la ley.
La respuesta depende de la situación. Prestar dinero a un familiar puede fortalecer una relación cuando se hace con reglas claras, pero también puede convertirse en un conflicto serio si no se establecen las condiciones desde el principio.
Antes de decidir, considera lo siguiente:
La diferencia entre un préstamo exitoso y uno que termina mal casi siempre está en la claridad de los acuerdos. Un préstamo de buena fe basado solo en la confianza funciona ocasionalmente, pero cuando las cantidades son considerables, las posibilidades de malentendidos se multiplican.
La forma más segura de prestar dinero es dejarlo todo por escrito. No importa si es tu hermano, tu mejor amigo o tu compadre: un documento protege a ambas partes y evita interpretaciones diferentes sobre lo acordado.
Existen varias opciones, desde las más sencillas hasta las más formales:
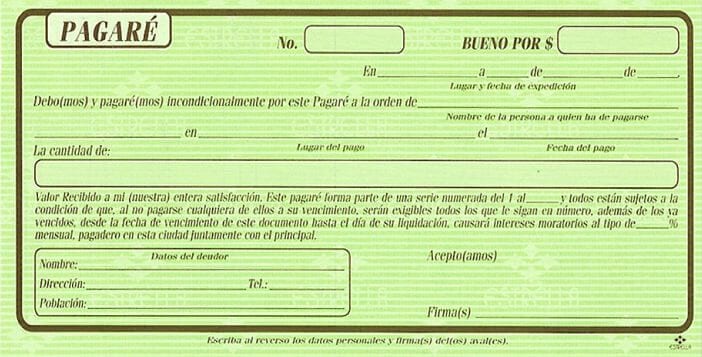
Es el documento más práctico y accesible. Según la Ley General de Títulos y Operaciones de Crédito, el pagaré es una promesa incondicional de pago que tiene validez legal en México.
Puedes conseguir formatos en papelerías, pero asegúrate de que incluya todos los elementos necesarios.
Para montos mayores o cuando quieres mayor protección legal, un contrato de mutuo simple es la mejor opción. Este es el documento que reconoce el Código Civil Federal (artículos 2384 al 2392) para formalizar préstamos entre particulares.
El contrato de mutuo permite establecer con detalle las condiciones del préstamo: monto, plazo, forma de pago, intereses, garantías y las consecuencias del incumplimiento.
Puedes redactarlo de forma privada entre las partes, pero si el monto supera los $600,000 pesos, es recomendable protocolizarlo ante notario para mayor seguridad jurídica y para cumplir con las obligaciones ante el SAT.
Si la cantidad es considerable, suma un aval al acuerdo. El aval es una tercera persona que se compromete a cubrir la deuda si el prestatario no cumple.
Otra opción es pedir una garantía: un bien mueble o inmueble que respalde el préstamo. En cualquiera de los dos casos, todo debe quedar documentado y firmado.
Este es un tema que muchas personas ignoran, pero que puede traer consecuencias serias. El SAT monitorea las transferencias bancarias y los movimientos de dinero entre particulares, incluyendo los préstamos entre familiares y amigos.
Cómo protegerte:
Prestar el dinero es la parte fácil. Cobrarlo, sobre todo cuando hay lazos afectivos de por medio, es donde la situación se complica.
Lo ideal es que el plan de cobro quede establecido desde el primer día, pero si ya prestaste y la persona no paga, estos pasos pueden ayudarte:
Encuentra el mejor préstamo personal en minutos con nuestro comparador usando la característica que más te convenga.
Comparar opcionesSi prestaste sin documentos, la situación es más difícil pero no imposible. Un juez puede considerar ciertas pruebas para establecer que existió un préstamo:
La vía extrajudicial siempre es el primer paso. Intenta negociar la deuda de buena fe. Si logras un acuerdo, aprovecha para crear un pagaré o recibo que formalice el compromiso de pago pendiente.
Recuerda que todo lo que hagas por la vía extrajudicial debes hacerlo con cautela. Las prácticas abusivas de cobranza están penalizadas en México.
No tienes obligación de cobrar intereses. Muchas personas optan por prestar sin interés para ayudar genuinamente a sus seres queridos. Sin embargo, cobrar un interés razonable tiene ventajas: compensa el riesgo de impago, cubre la inflación y genera una sensación de compromiso en quien recibe el préstamo.
Cuentas claras conservan amistades. Y lo mismo aplica para las relaciones familiares. Estas recomendaciones, basadas en las mejores prácticas de educación financiera, pueden ayudarte a prestar dinero sin poner en riesgo lo que más importa.
Si no te sientes cómodo prestando dinero, o si la cantidad que te piden excede tus posibilidades, puedes ayudar de otra forma: orientar a tu familiar hacia opciones de financiamiento formales.
En México existen múltiples alternativas con requisitos accesibles, incluso para personas sin buen historial en el Buró de Crédito:
No existe un límite legal para prestar dinero a un familiar. Sin embargo, si el monto supera los $600,000 pesos anuales, tanto quien presta como quien recibe deben informarlo al SAT.
Lo recomendable es documentar cualquier préstamo con un pagaré o contrato de mutuo y hacer la transferencia por vía bancaria.
Si tienes un pagaré o contrato firmado, puedes iniciar una demanda mercantil para cobrar legalmente. Si no tienes nada firmado, aún puedes presentar pruebas como mensajes, comprobantes de transferencia o testigos ante un juez. El primer paso siempre debe ser intentar una negociación amistosa.
Si el préstamo supera los $600,000 pesos anuales, sí debes declararlo. Además, si cobras intereses, esos ingresos son acumulables y deben incluirse en tu declaración anual.
Para montos menores, no hay obligación de declarar, pero siempre es recomendable documentar la operación.
Sí, es legal cobrar intereses siempre que no sean usurarios. La jurisprudencia mexicana considera usura cuando el interés supera significativamente las tasas del mercado.
Un rango del 10% al 25% anual es razonable para préstamos entre particulares. Establece la tasa de interés en el pagaré o contrato.
El documento más accesible es el pagaré, que puedes conseguir en cualquier papelería. Para montos grandes, un contrato de mutuo simple ofrece mayor protección legal. Ambos deben incluir: nombres y firmas de las partes, monto, plazo de pago, intereses (si aplican) y la fecha de firma.
¿Tienes alguna pregunta sobre este tema? Pregunta a la comunidad.
Correo confirmado. Tu comentario aparece después de la revisión.
Ese enlace expiró. Publica tu comentario de nuevo.
Anónimo
Experto financiero · Financera
Comparar los mejores prestamistas
desde 0.89% TAE
42 opciones
Gratis · Sin impacto en el buró
Ver mi tasaComparar los mejores prestamistas
desde 0.89% TAE
42 opciones
10 min de lecturaPréstamos
12 min de lecturaPréstamos
8 min de lecturaPréstamos
7 min de lecturaPréstamos
8 min de lecturaPréstamos
Únete a Financera Stacks - Tu guía semanal para dominar conceptos básicos sobre dinero, generar ingresos extra y crear una vida donde el dinero trabaje para ti.