A
Anónimo
Experto financiero · Financera
El score crediticio es la calificación numérica que resume tu comportamiento como usuario de crédito en México. Las Sociedades de Información Crediticia (SIC) como el Buró de Crédito y el Círculo de Crédito lo calculan para facilitar la interpretación de tu historial crediticio.
Si tienes un buen puntaje, te será más fácil conseguir financiamiento con mejores condiciones. Si tu puntaje es bajo, es probable que te nieguen solicitudes de tarjetas de crédito o préstamos. Para mejorar tu score debes salir de deudas, pagar tus cuotas a tiempo y otras acciones que explicamos a fondo en este artículo.
Es una calificación numérica que refleja tu puntualidad al pagar las cuotas de tus créditos, así como la cantidad de créditos que manejas simultáneamente y el uso que haces de los mismos.
Suele venir en conjunto con el RCE o Reporte de Crédito Especial, un documento que muestra de forma detallada toda tu información crediticia de los últimos 6 años.
Para su cálculo no se toman en cuenta criterios como la ocupación, el salario, el historial de empleo, la edad ni el género; solo lo relacionado con tus finanzas y, especialmente, tu actitud frente a los pagos.
Cuando solicitas un préstamo en un banco o financiera, pides una tarjeta de crédito o haces una compra a crédito en una tienda departamental, estas entidades consultan tu historial de crédito para evaluar qué tan confiable eres como sujeto de crédito.
Tanto el Buró de Crédito como el Círculo de Crédito llevan un score. En el Buró se llama Mi Score, mientras que en el Círculo se conoce como Credit Score.
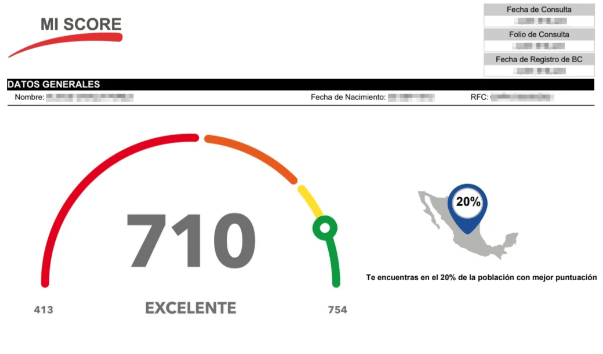
Según la CONDUSEF, los problemas con el Buró de Crédito (score e historial) son una de las principales barreras para conseguir financiamiento en México. No es de extrañar: se estima que más del 50% de los mexicanos tiene al menos una mala calificación y más del 15% ni siquiera ha construido historial.
El score crediticio se calcula con base en varios factores de tu comportamiento financiero. En el caso del Círculo de Crédito, que usa un modelo basado en FICO, estos son los pesos aproximados:
Ten en cuenta que el Buró de Crédito usa un modelo similar, aunque los pesos exactos pueden variar ligeramente.
Este puntaje se maneja por rangos. Cada institución tiene una escala diferente, pero la interpretación es la misma: a mayor puntaje, mayores posibilidades de aprobación y mejores condiciones en tus productos financieros.
Un buen puntaje puede significar plazos más largos, mejores tasas de interés y montos más grandes en préstamos y tarjetas de crédito.
A continuación te presentamos la tabla de score de crédito actualizada para ambas instituciones.
El Buró de Crédito actualizó su sistema de puntaje Mi Score a finales de 2026. Los nuevos rangos ofrecen mayor precisión para evaluar el riesgo crediticio de las personas. La escala actual va de 356 a 848 puntos y se divide en cuatro colores:
| Color | Rango de puntaje | Nivel de riesgo | Impacto en el financiamiento |
|---|---|---|---|
Rojo | 356 - 577 | Alto | Es difícil obtener créditos. Necesitas saldar deudas y reconstruir tu historial. |
Naranja | 587 - 659 | Regular | Puedes acceder a algunos créditos, pero con tasas de interés más altas. Trabaja en mejorar tu puntaje. |
Amarillo | 660 - 696 | Bueno | Tienes acceso a la mayoría de productos financieros con buenas condiciones. |
Verde | 697 - 848 | Bajo (mejor) | Conseguirás financiamiento con tasas preferenciales, mejores beneficios y mayor flexibilidad. Las mejores tarjetas de crédito e hipotecas se otorgan con este puntaje. |
Encuentra el mejor préstamo personal en minutos con nuestro comparador usando la característica que más te convenga.
Comparar opcionesEl Círculo de Crédito utiliza una escala basada en el modelo FICO, que va de 300 a 850 puntos:
| Color | Rango de puntaje | Nivel | Significado |
|---|---|---|---|
Rojo | 300 - 380 | Bajo | Necesitas mejorar tu comportamiento de pago de forma urgente. |
Amarillo | 381 - 470 | Moderado | Has tenido problemas de pago, pero aún puedes acceder a ciertos créditos. |
Verde | 471 - 550 | Bueno | Es improbable que te nieguen un crédito o tarjeta. |
Azul | 551 - 850 | Excelente | Eres un sujeto de crédito confiable. Accederás a las mejores tasas y productos financieros. |
Las personas con mejor score consiguen financiamiento con mejores tasas de interés y términos. Si estás buscando opciones de préstamos, puedes comparar préstamos personales para encontrar las mejores condiciones según tu perfil.
Para facilitar la interpretación gráfica, el score de crédito se acompaña con un sistema de colores tipo semáforo:
El Buró de Crédito ofrece asesoría gratuita para interpretar tu puntaje a través de su línea de atención: 800 640 7920 (lunes a viernes de 8am a 9pm, sábados de 9am a 2pm).
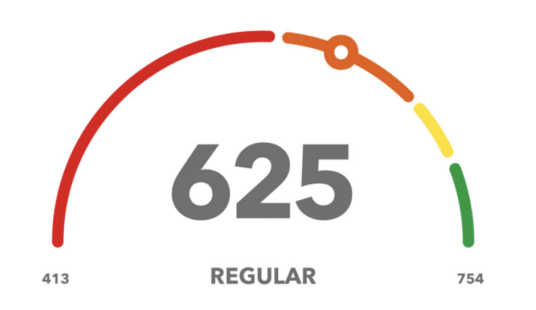
El Buró de Crédito recalibró su sistema de puntuación Mi Score a finales de 2025, con cambios importantes:
Si encuentras información diferente en internet, es porque muchas fuentes aún no actualizan estos datos. Siempre consulta directamente en la página oficial del Buró de Crédito para verificar tu puntaje actualizado.
Para conocer tu score de crédito tendrás que solicitar tu Reporte de Crédito Especial (RCE). Esto es lo que comúnmente se conoce como consultar tu historial crediticio.
El reporte básico es gratuito una vez cada 12 meses en ambas SIC. Sin embargo, incluir el score tiene un costo adicional:
También existen plataformas como Destácame que permiten consultar tu score del Buró de forma gratuita, aunque con menos detalle.
Entra al portal del Buró de Crédito
Ve a burodecredito.com.mx y da clic en la sección 'Conoce tu puntuación ahora'.
Proporciona tus datos
Ingresa la información de alguna tarjeta de crédito o cuenta de crédito activa para validar tu identidad.
Verifica tu identidad
Completa las preguntas de seguridad que el sistema te haga sobre tus créditos.
Realiza el pago
Paga los $58 MXN correspondientes al servicio de Mi Score.
Descarga tu reporte
Recibirás tu Reporte de Crédito Especial con tu puntuación Mi Score incluida.
Entra a la web del Círculo de Crédito
Ve a circulodecredito.com.mx y busca la sección 'Credit Score'.
Comparte tu información
Ingresa tus datos personales y financieros para validar tu identidad.
Toma una foto con tu INE
El sistema te pedirá una fotografía junto a tu identificación oficial.
Realiza el pago
Paga los $50 MXN a través de alguno de los canales que permite la plataforma.
Recibe tu reporte
Podrás consultar tu reporte con tu Credit Score incluido.
Usa tu score como una brújula de crecimiento financiero: un espejo que te muestra cómo te perciben las entidades de financiamiento.
La regla general es pagar tus cuotas a tiempo y evitar acumular deudas.
Sin embargo, hay personas que siempre pagan puntualmente y aun así no tienen un score perfecto. Esto se debe a que el puntaje considera otros factores como la cantidad de créditos abiertos, el porcentaje de utilización de tus líneas de crédito y la antigüedad de tu historial.
Con eso en mente, estos son los consejos más efectivos para mejorar tu score crediticio:
Recuerda que el score no es el único requisito para conseguir financiamiento. Tus ingresos y capacidad de pago también son determinantes.
Si tu puntaje es bajo, existen productos financieros pensados para personas con mal historial. Por ejemplo:
Usar una tarjeta de este tipo de manera responsable te sumará puntos más rápidamente que un préstamo único, ya que genera reportes mensuales a las SIC.
Ya sabes cómo mejorar tu puntaje, ahora hablemos del tiempo que toma ver resultados.
Los bancos, financieras, tiendas departamentales y empresas de servicios se toman hasta 1 mes en reportar tu comportamiento de pago al Buró y al Círculo de Crédito.
Luego, las SIC pueden demorar hasta 10 días en actualizar tu información. Esto significa que puede tomar hasta 40 días ver los cambios reflejados. En un buen mes, puedes sumar entre 10 y 20 puntos.
Un mes de buen comportamiento no será suficiente para ver cambios significativos. Lo normal es entre 90 y 180 días, aunque puede tomar hasta un año.
Además, hay un factor importante: el monto de las deudas. Mientras más grande haya sido una deuda, más tardará en dejar de afectar tu score.
Según la Ley para Regular las Sociedades de Información Crediticia, las deudas permanecen en tu historial según el monto expresado en UDIS:
Si consigues una quita para pagar tus deudas con descuento, en tu historial quedará una nota que lo indica. Tu score se calculará considerando la deuda original.
Tu puntaje irá mejorando de forma gradual a medida que pagas. Los cambios no serán inmediatos.
Si estás construyendo tu historial desde cero, en seis meses de buen comportamiento podrías ver un impacto positivo. Si tienes deudas, los resultados llegarán meses después de saldarlas.
Por eso es clave tener un presupuesto personal y respetarlo: te ayudará a controlar gastos y evitar el sobreendeudamiento.
Para obtener las mejores condiciones de financiamiento, lo ideal es tener un puntaje en color verde: por encima de 697 en el Buró de Crédito o superior a 550 en el Círculo de Crédito. Con estos puntajes accederás a tasas preferenciales y mejores beneficios.
En el Buró de Crédito, un puntaje de 660 o más (color amarillo o verde) se considera bueno. En el Círculo de Crédito, una calificación FICO superior a 550 se considera buena. Sin embargo, para acceder a los mejores productos financieros, conviene estar por encima de 697 (Buró) o 650 (Círculo).
Puedes consultar tu Reporte de Crédito Especial gratis una vez cada 12 meses en burodecredito.com.mx o circulodecredito.com.mx. El reporte gratuito no siempre incluye el score; para obtener el puntaje puede haber un costo de $58 en Buró o $50 en Círculo de Crédito. También plataformas como Destácame ofrecen consultas gratuitas del score.
Con el nuevo sistema de Mi Score, 650 puntos te ubica en el rango naranja (587-659), que indica un nivel regular. Puedes acceder a algunos créditos pero posiblemente con tasas más altas. Trabaja en mejorar tu puntaje pagando a tiempo y reduciendo tus deudas para alcanzar el rango amarillo (660+).
No existe una fórmula mágica, pero estas acciones darán resultados en 90 días o más:
Con un buen comportamiento financiero, una persona promedio sube entre 10 y 20 puntos cada mes. Los cambios se reflejan hasta 40 días después de tus pagos, ya que las entidades tardan hasta un mes en reportar y las SIC hasta 10 días en actualizar. En un año de buen manejo puedes lograr un avance significativo.
El score se calcula con base en cinco factores principales: historial de pago (35%), cantidades adeudadas (30%), antigüedad del historial (15%), tipos de crédito (10%) y consultas recientes (10%). Estos porcentajes corresponden al modelo FICO usado por el Círculo de Crédito. El Buró de Crédito usa un modelo similar.
El score crediticio es un puntaje numérico que resume tu comportamiento como usuario de crédito. Refleja qué tan puntual eres pagando, cuánta deuda manejas y cómo usas tus productos financieros. En México, el Buró de Crédito lo llama Mi Score (escala de 356 a 848) y el Círculo de Crédito lo llama Credit Score (escala de 300 a 850).
¿Tienes alguna pregunta sobre este tema? Pregunta a la comunidad.
Correo confirmado. Tu comentario aparece después de la revisión.
Ese enlace expiró. Publica tu comentario de nuevo.
Anónimo
Experto financiero · Financera
Comparar los mejores prestamistas
desde 0.89% TAE
42 opciones
Gratis · Sin impacto en el buró
Ver mi tasaComparar los mejores prestamistas
desde 0.89% TAE
42 opciones
9 min de lecturaPréstamos
9 min de lecturaPréstamos
10 min de lecturaPréstamos
10 min de lecturaPréstamos
11 min de lecturaPréstamos
Únete a Financera Stacks - Tu guía semanal para dominar conceptos básicos sobre dinero, generar ingresos extra y crear una vida donde el dinero trabaje para ti.