A
Anónimo
Experto financiero · Financera
Al escuchar el término "saldo insoluto" en el contexto de un crédito o préstamo, a muchos les parece algo muy técnico de lo que solo hablan los expertos.
Sin embargo, debes saber que disminuye a medida que pagas cualquier financiamiento, y que existe una forma de pagar menos en tu préstamo gracias a conocer este concepto.
Sigue leyendo para maximizar tu capacidad de pago y manejar más inteligentemente tus finanzas personales.
El saldo insoluto es el saldo que resta por pagar en cualquier financiamiento. Esto significa que, al principio, antes de pagar siquiera tu primera cuota, el saldo insoluto es todo el monto del préstamo, sin incluir comisiones, intereses y otros costos asociados.
A medida que pagues, el saldo insoluto disminuirá, mostrando solamente la cantidad de dinero que aún resta por pagar.
En la tabla de amortización, los bancos y otras instituciones llaman "capital" al saldo insoluto.
En muchos casos los intereses giran en torno al saldo insoluto, por lo que no solo está relacionado con el dinero que te prestaron, sino que puede determinar el costo que ese préstamo tendrá para ti.
Al momento de solicitar financiamiento, no solo es bueno mirar los intereses y el CAT (Costo Anual Total), sino también la forma en que se deduce el saldo insoluto en los pagos o cuotas.
Cabe mencionar que el saldo insoluto de una tarjeta de crédito también refleja los gastos de las tarjetas adicionales.
Es común confundir el saldo insoluto con el saldo total de una deuda, pero no son lo mismo.
El saldo insoluto se refiere exclusivamente al capital pendiente de pago, es decir, el dinero que originalmente te prestaron y que aún no has cubierto. No incluye intereses futuros ni comisiones.
El saldo total, en cambio, engloba tanto el capital pendiente como los intereses acumulados, comisiones, seguros y cualquier otro cargo asociado al financiamiento.
Por ejemplo, si pediste un préstamo de $50,000 pesos y ya pagaste $20,000 en capital, tu saldo insoluto es de $30,000 pesos. Pero tu saldo total podría ser de $33,500 pesos si aún tienes $3,500 en intereses acumulados por cubrir.
También existe el concepto de capital insoluto, que en la práctica significa lo mismo que saldo insoluto. Ambos términos se usan indistintamente en el ámbito financiero mexicano.
El concepto de saldo insoluto está presente en prácticamente cualquier producto financiero que implique una deuda:
Se trata de una modalidad de interés en la que los intereses se calculan con base en el monto que adeudas (el saldo insoluto) y no al monto inicial del préstamo, crédito u otro financiamiento.
Cuando pagas intereses sobre saldo insoluto, las aportaciones a capital aumentan a medida que baja el monto que pagarás por intereses. Esa es una de las grandes diferencias entre préstamos y créditos.
Aunque la tasa de interés sea la misma porcentualmente, digamos 1% mensual, no es lo mismo pagar en cada cuota el 1% de un préstamo de $100,000 pesos, que pagar el 1% sobre el monto que resta por pagar.
Si estás a mitad de camino de pagar tu deuda, entonces los intereses serían el 1% de $50,000 pesos y no de $100,000 pesos.
Veámoslo en un ejemplo práctico, un préstamo de $12,000 pesos con 12% de interés anual (1% mensual) a pagar en 6 cuotas:
¡La mitad en intereses! Y será incluso menos a medida que pagues.
| Mes | Saldo insoluto con intereses regulares | Intereses | Aporte a capital | Cuota con intereses regulares | Saldo con intereses sobre saldo insoluto | Intereses | Aporte a capital | Cuota de Interés sobre saldo insoluto |
|---|---|---|---|---|---|---|---|---|
Mes 1 | $12,000 | $240 | $2,000 | $2,240 | $12,000 | $120 | $1,950.58 | $2,070.58 |
Mes 2 | $10,000 | $240 | $2,000 | $2,240 | $10,049.42 | $100.49 | $1,970.09 | $2,070.58 |
Mes 3 | $8,000 | $240 | $2,000 | $2,240 | $8,079.33 | $80.79 | $1,989.79 | $2,070.58 |
Mes 4 | $6,000 | $240 | $2,000 | $2,240 | $6,089.55 | $60.90 | $2,009.68 | $2,070.58 |
Mes 5 | $4,000 | $240 | $2,000 | $2,240 | $4,079.86 | $40.80 | $2,029.78 | $2,070.58 |
Mes 6 | $2,000 | $240 | $2,000 | $2,240 | $2,050.08 | $20.5 | $2,050.08 | $2,070.58 |
Como ves, es mucho menos dinero en intereses, y mientras el monto del préstamo y los intereses sean más altos, la diferencia será más significativa.
No todas las instituciones la aplican y puede variar en cada producto. Siempre consulta si los intereses se calculan o no de esta forma.
En cualquier tipo de préstamo, pero especialmente en los que aplican interés sobre saldo insoluto de crédito, es bueno saber si se pueden hacer pagos a capital con las aportaciones adicionales.
Así puedes reducir el tiempo en el que pagas la deuda y pagar mucho menos en intereses.
De cualquier manera, se mostrarán las cuotas con pago diferido en el total del saldo insoluto.
No obstante, para que esto tenga sentido es necesario cumplir a tiempo con las cuotas. Una de las desventajas del saldo insoluto es que con intereses acumulados te llevarán a pagar más dinero.
Fallar en tus pagos no solo afectará el ritmo al que calculas el saldo insoluto, sino que te llevará a asumir intereses moratorios.
Compara y encuentra la mejor tarjeta para ti en minutos. Hay opciones para viajeros, amantes del cashback, principiantes y más.
Comparar tarjetasLa fórmula para saber cómo se calcula el saldo insoluto es la siguiente:
Saldo insoluto = Saldo original – Saldo pagado (o "aportaciones a capital")
Tomemos como ejemplo las tablas anteriores, simulando un préstamo de $12,000 pesos con 12% de interés anual (1% mensual) a pagar en 6 cuotas:
| Mes | Saldo insoluto | Saldo original | Saldo pagado (amortización a capital) | Amortización a capital de ese mes | Intereses pagados ese mes |
|---|---|---|---|---|---|
Mes 1 | $10,049.42 | $12,000 | $1.950,58 | $1,950.58 | $120 |
Mes 2 | $8,079.33 | $12,000 | $3.920,67 | $1,970.09 | $100.49 |
Mes 3 | $6,089.55 | $12,000 | $5.910,45 | $1,989.79 | $80.79 |
Mes 4 | $4,079.86 | $12,000 | $7.920,14 | $2,009.68 | $60.90 |
Mes 5 | $2,050.08 | $12,000 | $9.949,92 | $2,029.78 | $40.80 |
Mes 6 | $0Préstamo pagado | $12,000 | $12.000 | $2,050.08 | $20.5 |
Como ves, es bastante sencillo hacer el cálculo para facilitar tus estimaciones o corroborar los montos que establece el banco.
Además, el Banco de México exige a las instituciones financieras entregar a sus clientes la tabla de amortización actualizada, así que podrás checar siempre si el cálculo del saldo insoluto es correcto.
En tarjetas como la Plata Card, esto puede ser un tanto más confuso, ya que tiene una fecha de pago de 60 días y no de 30.
Antes mencionamos este elemento, así que es momento de explicarlo. Se trata de un documento en el que se expresan fechas y montos de pago de tu deuda.
Si cumples al pie de la letra con tu tabla de amortización, pagarás la deuda tal y como se expresa en ese documento. Si haces aportaciones adicionales a capital, entonces es probable que termines de pagar incluso antes o que tus últimas cuotas sean significativamente menores.
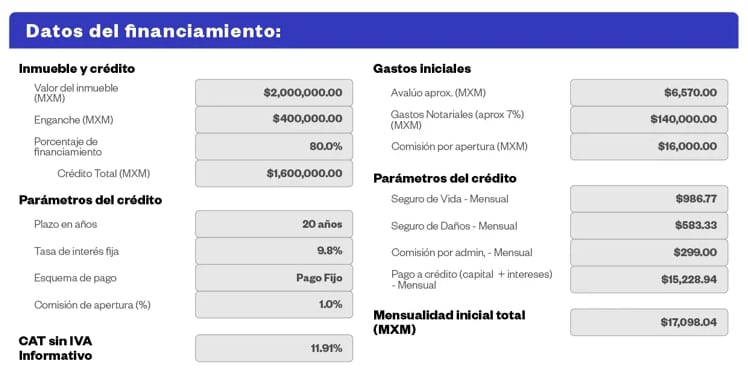
Según la Circular 16/2007, las instituciones financieras están obligadas a entregar una tabla de amortización al otorgar el préstamo o recibir un pago anticipado.
Una tabla de amortización luce bastante similar a las que usamos como ejemplo anteriormente, mostrando los siguientes elementos:
De nuevo, el ejemplo será con un préstamo de $12,000 pesos con 12% de interés anual (1% mensual) a pagar en 6 cuotas:
| Mes | Cuota fija | Amortización a capital de ese mes | Intereses pagados ese mes | Saldo insoluto |
|---|---|---|---|---|
Mes 1 | $2,070.58 | $1,950.58 | $120 | $10,049.42 |
Mes 2 | $2,070.58 | $1,970.09 | $100.49 | $8,079.33 |
Mes 3 | $2,070.58 | $1,989.79 | $80.79 | $6,089.55 |
Mes 4 | $2,070.58 | $2,009.68 | $60.90 | $4,079.86 |
Mes 5 | $2,070.58 | $2,029.78 | $40.80 | $2,050.08 |
Mes 6 | $2,070.58 | $2,050.08 | $20.5 | $0 (Préstamo pagado) |
En una tarjeta de crédito, puedes pagar el saldo insoluto haciendo pago mínimo, un pago parcial mayor al mínimo, o un pago para no generar intereses. Más adelante te explicamos cómo funciona el saldo insoluto específicamente en tarjetas de crédito.
El saldo insoluto de una tarjeta de crédito funciona de manera diferente al de un préstamo convencional.
Mientras que en un préstamo el saldo insoluto baja de forma predecible con cada cuota, en una tarjeta de crédito el saldo cambia constantemente porque puedes hacer compras y pagos en cualquier momento del mes.
Además, los intereses en tarjetas de crédito no se calculan directamente sobre el saldo insoluto, sino sobre el saldo promedio diario. Este se obtiene sumando el saldo de cada día del periodo de facturación y dividiendo entre el número de días.
Por eso es tan importante conocer los tres tipos de pago de tu tarjeta:
Según datos de la CONDUSEF, pagar solo el mínimo en una deuda de $10,000 pesos con una tasa del 40% anual puede hacer que tardes más de 7 años en liquidarla y termines pagando más del doble.
Existen varias formas de verificar cuánto debes de capital en tu crédito:
Ahora sabes el significado del saldo insoluto y cómo ese estrés financiero que representa para muchos puede tornarse en un excelente beneficio.
Ya sabes qué quiere decir saldo insoluto del crédito y sabes cómo calcular y manejar esta variable en función de tus finanzas. Si tienes cualquier duda sobre el tema, deja un mensaje en la sección de Contacto. Desde Financera estaremos encantados en ayudarte.
Es el mismo principio que en un préstamo: se trata de la deuda que resta por pagar.
Si no has usado tu tarjeta de crédito, entonces no tendrás saldo insoluto. Pero si la has utilizado, se verá reflejado allí. Por eso es tan importante siempre pagar más del mínimo en una tarjeta de crédito, pues el saldo insoluto puede crecer a medida que aumentan los gastos, resultando en cuotas muy altas para pagar.
La diferencia clave es que en tarjetas, los intereses se calculan sobre el saldo promedio diario y no directamente sobre el saldo insoluto.
La fórmula es: Saldo insoluto = Saldo original – Aportaciones a capital.
Por ejemplo, si pediste un préstamo de $50,000 pesos y ya has pagado $15,000 en capital (sin contar intereses), tu saldo insoluto es de $35,000 pesos. Esta información la puedes verificar en tu tabla de amortización o en tu estado de cuenta.
Implica pagar más dinero del pactado en una cuota, esto se hace con dos objetivos:
Sin embargo, no todas las instituciones permiten el pago anticipado. Algunas incluso cobran penalizaciones por ello. Siempre pregúntale a tu banco o financiera antes de hacerlo.
No, eso varía según la entidad e incluso según el producto financiero.
Algunos créditos calculan los intereses sobre el monto original del préstamo durante todo el plazo, lo cual termina siendo más caro. Siempre verifica con tu prestamista qué método utilizan.
En los préstamos con intereses sobre saldo insoluto, si te atrasas en los pagos, los intereses acumulados te llevarán a pagar más dinero. Fallar en los pagos afecta el ritmo al que disminuye tu saldo insoluto y además te genera intereses moratorios.
También puede afectar tu historial crediticio ante el Buró de Crédito.
En un crédito FOVISSSTE, el saldo insoluto es la cantidad de capital que aún debes de tu crédito hipotecario. La particularidad es que algunos créditos FOVISSSTE están denominados en pesos y otros en UDIs (Unidades de Inversión).
Si tu crédito está en UDIs, el saldo insoluto se ajusta con la inflación, lo que puede hacer que en pesos parezca que no baja o incluso que sube. Puedes consultar tu saldo insoluto en el portal de FOVISSSTE o en tu estado de cuenta.
No. El saldo insoluto se refiere únicamente al capital pendiente de pago, sin incluir intereses, comisiones ni otros cargos. Es la cantidad que originalmente te prestaron menos lo que ya has pagado en aportaciones a capital. Los intereses se calculan aparte, normalmente como un porcentaje del saldo insoluto.
¿Tienes alguna pregunta sobre este tema? Pregunta a la comunidad.
Correo confirmado. Tu comentario aparece después de la revisión.
Ese enlace expiró. Publica tu comentario de nuevo.
Anónimo
Experto financiero · Financera
Comparar las mejores tarjetas
desde 40.95% TAE
9 opciones
Gratis · Sin impacto en el buró
Encontrar mi tarjetaComparar las mejores tarjetas
desde 40.95% TAE
9 opciones
10 min de lecturaTarjetas
11 min de lecturaTarjetas
10 min de lecturaTarjetas
14 min de lecturaTarjetas
14 min de lecturaTarjetas
Únete a Financera Stacks - Tu guía semanal para dominar conceptos básicos sobre dinero, generar ingresos extra y crear una vida donde el dinero trabaje para ti.