A
Anónimo
Experto financiero · Financera
Si alguna vez has comparado entidades para conseguir un préstamo, es probable que te hayas topado con alguna empresa denominada SOFOM.
Una Sociedad Financiera de Objeto Múltiple (también conocida simplemente como "financiera") es una empresa legal y autorizada por los entes reguladores mexicanos para otorgar préstamos y otras formas de financiamiento.
En México existen más de 2,000 sofomes registradas ante CONDUSEF, y representan una alternativa importante a la banca tradicional. Aquí hablaremos sobre los tipos de sofomes, sus características y diferencias con otras financieras y bancos, así como las mejores sofomes de préstamos personales.
Una SOFOM (Sociedad Financiera de Objeto Múltiple) es una entidad financiera no bancaria cuyo objetivo principal es otorgar créditos, realizar arrendamientos financieros y ofrecer servicios de factoraje.
Las sofomes surgieron como una alternativa a la banca tradicional, avalándose en Ley General de Organizaciones y Actividades Auxiliares del Crédito para impulsar la inclusión financiera en México.
Se caracterizan por tener mayor flexibilidad y requerir menos trámites burocráticos, lo que les da la oportunidad de atender nichos de mercado que los bancos convencionales suelen ignorar.
Por ejemplo, muchas se enfocan en micropréstamos, otras en los créditos para empresas, algunas en los préstamos para coches o motos; la mayoría de las veces teniendo mayor flexibilidad con los ingresos y también con el Buró de Crédito.
Además, estas entidades tienen la capacidad de prestar tanto a personas físicas como a empresas, adaptando sus productos a las necesidades específicas de cada segmento.
Para operar legalmente, toda SOFOM debe estar registrada ante la CONDUSEF, y dependiendo de su estructura, puede ser regulada o no regulada por la CNBV (Comisión Nacional Bancaria y de Valores).
A diferencia de los bancos, las sofomes no pueden captar ahorro del público, lo que cambia completamente su modelo de negocio. También están obligadas a indicar el tipo de entidad que son.
Las sofomes E.N.R. (Entidades No Reguladas) son aquellas que no mantienen vínculos patrimoniales con instituciones de crédito ni tienen instrumentos de deuda inscritos en el Registro Nacional de Valores.
A pesar de lo que su nombre indica, esto no significa que operen sin control o registro, sino que su supervisión es menos estricta que la de las entidades reguladas. De hecho, su regulación es dada por CONDUSEF y no por la CNBV.
Según cifras de CONDUSEF, alrededor del 98% de las SOFOMES en México son no reguladas, por lo que personas y empresas que buscan opciones de financiamiento alternativas al sistema bancario tradicional no tienen mucho problema en conseguirlo.
Sin embargo, toda SOFOM E.N.R. está obligada a registrarse en CONDUSEF, cumplir normas de prevención contra el lavado de dinero, ser transparente en los costos y condiciones de producto y servicios, además de reportar ante las SIC o Sociedades de Información Crediticia (como el Buró de Crédito).
Además, al no tener regulación de la CNBV, sus fuentes de financiamiento se limitan al capital propio de sus accionistas, las inversiones de capital de riesgo o los préstamos de otras instituciones financieras.
Algunas de las entidades más famosas que operan con la figura de una SOFOM E.N.R. son Konfío, Creze, Kueski y Credilikeme.
Mientras que Kueski y Credilikeme se dedican a los préstamos personales, Konfío y Creze son ampliamente conocidas en el mercado de los préstamos para empresas.
Estas entidades han ganado terreno por su agilidad en procesos y su capacidad para atender a segmentos desatendidos por la banca tradicional.
Las sofomes de este tipo han demostrado ser un motor importante para la inclusión financiera en México, especialmente para quienes no pueden acceder fácilmente a servicios bancarios tradicionales.
Sin embargo, es importante verificar siempre que estén debidamente registradas ante la CONDUSEF antes de contratar sus servicios.
Ahora que sabes qué son las sofomes, debemos hablar específicamente de las sofomes E.R. (Entidades Reguladas), instituciones financieras que, a diferencia de sus hermanas no reguladas, están bajo la supervisión directa de la Comisión Nacional Bancaria y de Valores (CNBV).
Se dice que son reguladas porque deben cumplir con normas más estrictas y tienen mayor vigilancia de parte de los entes oficiales del sistema financiero.
Una SOFOM se convierte en regulada cuando cumple una de las tres condiciones:
Estas entidades están obligadas a seguir las mismas reglas que los bancos en cuanto a transparencia, contabilidad y prevención de lavado de dinero.
Aproximadamente solo el 2% de las SOFOMES en México son reguladas (unas 38 entidades de más de 2,000 registradas), lo que las hace menos numerosas, pero con mayor respaldo institucional.
Además, pueden emitir títulos de deuda para financiarse. Una gran diferencia con las entidades tipo SOFOM E.N.R. No obstante, no pueden captar ahorro del público como lo hacen los bancos.
La principal ventaja de trabajar con una SOFOM E.R. es la seguridad que brinda su regulación y supervisión. Las entidades reguladas representan un menor riesgo para los usuarios, aunque esto puede traducirse en procesos más estrictos y formales.
A modo de resumen, este es un cuadro comparativo entre los tipos de sofomes, reguladas y no reguladas:
| Característica | SOFOM E.N.R.(no regulada) | SOFOM E.R.(regulada) |
|---|---|---|
Ente regulador | CONDUSEF | CNBV |
Pueden emitir instrumentos de deuda | No | Sí |
Vínculos patrimoniales con otras entidades financieras | No | Sí |
Reportan ante Sociedades de Información Crediticia | Sí | Sí |
Reciben capital propio de sus accionistas | Sí | Sí |
Reciben inversiones de capital de riesgo | Sí | Sí |
Pueden recibir préstamos de otras financieras | Sí | Sí |
Espacio en el mercado mexicano | Alrededor del 98% | Alrededor del 2% |
Debido a su popularidad, dedicamos una sección únicamente a las empresas de este tipo que se dedican a financiar viviendas a trabajadores del Estado.
Una SOFOM para viviendas FOVISSSTE es una entidad financiera que tiene convenios especiales con el Fondo de la Vivienda del ISSSTE (FOVISSSTE) para ofrecer créditos hipotecarios a trabajadores del estado. Funcionan como un puente entre el trabajador y el FOVISSSTE, facilitando el proceso para obtener una vivienda.
Son actores clave para miles de mexicanos que sueñan con una casa propia y no quieren lidiar con la burocracia típica de los bancos.
Las ventajas incluyen tasas de interés más bajas que en créditos comerciales, plazos de hasta 30 años y la posibilidad de usar el saldo de la subcuenta de vivienda como enganche.
Estas sofomes gestionan todo el proceso del crédito: desde la solicitud inicial hasta la escrituración. Cobran una comisión por sus servicios, pero, a cambio, agilizan significativamente los trámites que, de otra manera, podrían tardar mucho más tiempo.
Debemos recalcar que estas sofomes solo pueden tramitar créditos FOVISSSTE, no otorgarlos directamente, ya que el recurso proviene del fondo de los trabajadores. La SOFOM cobra una comisión que oscila entre el 3% y 5% del monto del crédito por sus servicios de gestión.
El trabajador interesado debe verificar que la SOFOM esté debidamente autorizada consultando el listado oficial de FOVISSSTE, pues han existido casos de fraude con empresas que se hacen pasar por entidades autorizadas.
Encuentra el mejor préstamo personal en minutos con nuestro comparador usando la característica que más te convenga.
Comparar opcionesEn México existen más de 2,000 Sociedades Financieras de Objeto Múltiple registradas ante CONDUSEF. De estas, aproximadamente 2,038 son Entidades No Reguladas (ENR) y solo 38 son Entidades Reguladas (ER).
Aunque no todas operan activamente y dicho número cambia constantemente (ya que algunas suspenden operaciones mientras otras nuevas se registran), es importante siempre consultar el Buró de Entidades Financieras antes de firmar cualquier documento.
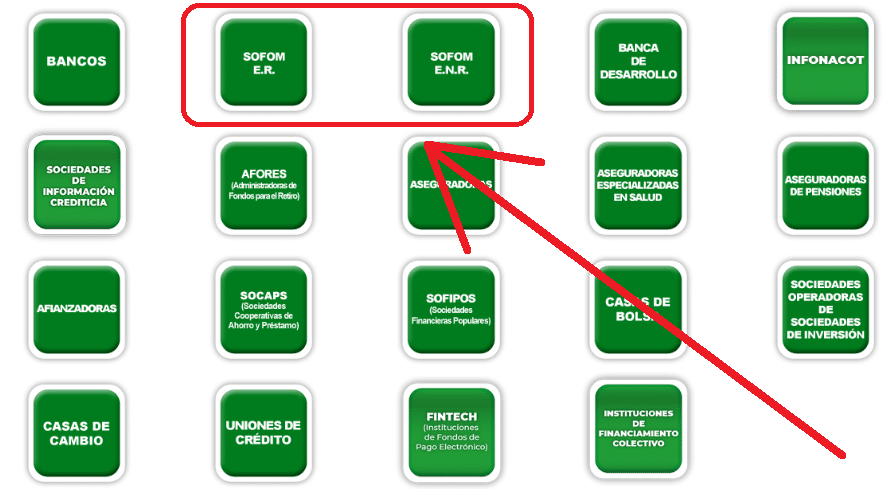
De hecho, en esta herramienta de CONDUSEF, existen secciones dedicadas a cada uno de los tipos de sofomes. Al entrar, verás información de utilidad como la cantidad de reclamaciones, las sanciones, adherencia a los programas de educación financiera de CONDUSEF, así como una evaluación por parte de CONDUSEF.
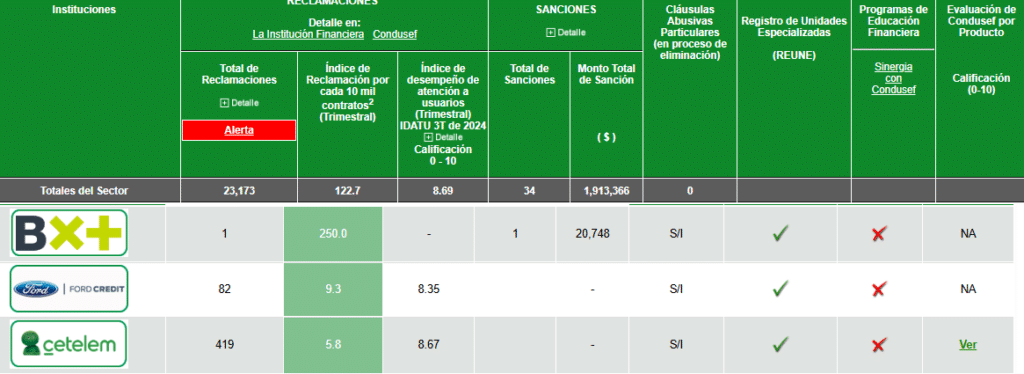
En el Buró de Entidades financieras puedes sortear la información por año, hacer búsquedas usando el nombre de la entidad que quieres consultar.
Este registro es fundamental antes de contratar cualquier servicio financiero.
Con esto en mente, nombraremos algunas de las sofomes más populares y más grandes en el mercado mexicano:
Considera que algunas empresas que operaban como SOFOM han cambiado su estatus a empresas comerciales, con esto evitan la regulación, pero pasan a operar en una zona gris, donde solo su reputación te dirá si es o no buena idea solicitar un préstamo en ellas.
Pero el mercado mexicano de préstamos destacan varias SOFOMES que se han especializado en créditos rápidos y accesibles, revolucionando el acceso al financiamiento gracias a su enfoque digital y procesos simplificados. Algunas son:
Kueski es una plataforma digital con más de 3 millones de préstamos otorgados hasta la fecha.
Lo más destacado de Kueski es su tecnología de evaluación crediticia, que utiliza algoritmos de inteligencia artificial para analizar numerosas variables por solicitante, permitiéndole aprobar a personas sin historial crediticio. Muchos mexicanos han recibido su primer préstamo con Kueski.
Esta entidad está registrada con el nombre de Kueski, S.A.P.I. de C.V., SOFOM, E.N.R.
Vivus es una SOFOM enfocada en microcréditos personales inmediatos que llegó a México en 2012, como parte del grupo internacional 4Finance.
Destaca porque ofrece la promoción de préstamos sin intereses en la primera solicitud, además de ser flexible con el Buró de Crédito.
El proceso de solicitud es completamente digital, requiriendo solo identificación oficial, cuenta bancaria a nombre del solicitante y un número celular para verificación. Según datos de la propia compañía, el 60% de sus clientes recibe el dinero en menos de 15 minutos.
El nombre legal de esta entidad es Difinance, S.A. de C.V., SOFOM, E.N.R.
Credilikeme es una empresa de préstamos personales realmente particular, ya que funciona como un juego: a medida que el usuario avanza niveles (solicitudes de préstamos), este recibe recompensas (mejores condiciones en sus préstamos).
Además de este ingenioso sistema de recompensas, esta financiera ofrece a sus usuarios regalos de cumpleaños y puntos canjeables en servicios como delivery, transporte, saldo telefónico y más.
La empresa detrás de la marca Credilikeme lleva por nombre legal Confianza Digital, S.A.P.I. de C.V., SOFOM, E.N.R.
Luego de investigar el marco legal de una SOFOM y reseñar al menos 200 instituciones financieras, en Financera llegamos a la conclusión de que estas son sus ventajas.
Pero no todo es positivo, también existen algunas desventajas propias de su posición legal y su lugar en el mercado financiero mexicano:
Aunque sus desventajas son claras, son opciones ideales para conseguir préstamos personales si el sistema financiero regular te cierra las puertas.
Ahora que sabes cómo funciona una SOFOM, es momento de hablar sobre el sistema financiero mexicano, el cual da cabida a diversas figuras financieras que a veces confundimos. Cada una tiene características particulares y atiende diferentes segmentos del mercado.
Pero conviene saber sus diferencias para saber cuál servicio utilizar en qué momento o el más conveniente para ti.
Por ejemplo, como SOCAP(Sociedad Cooperativa de Ahorro y Préstamo) se denomina a entidades formadas por socios, donde cada persona es dueña de una parte de la cooperativa.
Su objetivo principal es fomentar el ahorro entre sus miembros y otorgarles préstamos en condiciones favorables. A diferencia de las sofomes, una SOCAP sí puede captar ahorro del público, pero este público se limita a sus socios.
La figura conocida como SOFIPO (Sociedad Financiera Popular) abarca instituciones de microfinanzas que ofrecen servicios bancarios básicos. El truco está en que debe ser a sectores de la población que no tienen acceso a la banca tradicional.
Al igual que las socaps, pueden captar ahorro del público, pero, a diferencia de estas, no requieren que sus clientes sean socios. Las sofipos son reguladas por la CNBV y la Ley de Ahorro y Crédito Popular.
Por último, están las sofoles (Sociedades Financieras de Objeto Limitado). Una SOFOL estaba autorizada para otorgar créditos exclusivamente en un sector específico, como automotriz, hipotecario o agroindustrial, entre otros.
Son precursoras de las sofomes, pues la ley se modificó en 2006 para cambiar la una por la otra. A diferencia de una SOFOM, que puede operar en múltiples sectores, una SOFOL estaba limitada a uno solo.
| Características | SOFOL | SOFOM | SOFIPO | SOCAP |
|---|---|---|---|---|
Captación de ahorro | No | No | Sí | Sí |
Siguen activas | No | Sí | Sí | Sí |
Regulación | Siempre reguladas | Pueden ser ER o ENR | Siempre reguladas | Siempre reguladas |
Sectores de operación | Uno específico | Múltiples | Múltiples | Múltiples |
Clientes objetivo | Sector específico | General | Segmentos populares | Socios |
Estructura | S.A. | S.A. | S.A. | Cooperativa |
Supervisión principal | CNBV | CNBV (ER) / CONDUSEF (ENR) | CNBV | CNBV |
Servicios principales | Crédito especializado | Crédito, arrendamiento, factoraje | Ahorro, crédito, seguros | Ahorro y préstamo entre socios |
Las sofomes, como ya hemos visto, son entidades enfocadas principalmente en el otorgamiento de créditos, arrendamiento financiero y factoraje. La principal característica de una SOFOM es que no puede captar recursos del público. Todo su capital es propio.
Es la estructura de capital lo que más varía entre todas: las socaps pertenecen a sus socios, las sofipos son sociedades anónimas con accionistas, y las ya extintas sofoles y sofomes son también sociedades anónimas pero con mayor flexibilidad operativa.
El nivel de regulación difiere significativamente: las SOCAPS y SOFIPOS están siempre reguladas por la CNBV, mientras que las SOFOMES pueden ser reguladas o no reguladas. Pero todas contribuyen desde distintos ángulos a la inclusión en el mercado financiero mexicano.
Ya que sabes qué hace una SOFOM, debemos decir que elegir la SOFOM adecuada puede marcar la diferencia entre una experiencia positiva y un dolor de cabeza. No todas son iguales, y tomar la decisión correcta requiere atención a varios factores clave.
Lo primero y más importante: verifica que esté debidamente registrada ante la CONDUSEF. Puedes consultarlo fácilmente en el Buró de Entidades Financieras y conocer información relevante como las reclamaciones, multas y la calificación de CONDUSEF.
Una SOFOM no registrada podría ser un montadeudas o empresa fraudulenta, lo que pone en riesgo tu dinero y todos los datos que hayas compartido.
Por supuesto, también debes comparar las tasas de interés y el CAT (Costo Anual Total) de las diferentes opciones, así como el plazo y el monto del préstamo.
Además, analiza cargos como las comisiones adicionales como apertura, administración, seguros obligatorios o penalizaciones por pagos anticipados. Estos pueden incrementar el costo del crédito, aunque la tasa de interés parezca atractiva.
Revisa las opiniones y experiencias de otros usuarios en redes sociales, sitios de reseñas y plataformas especializadas. Las experiencias reales de clientes anteriores te darán una idea de la calidad del servicio y posibles problemas.
En ese sentido, Vivus es una de las opciones más destacadas debido a su calificación en CONDUSEF, sus requisitos flexibles y la rápida aprobación de sus préstamos; una SOFOM legal y de las más confiables entre los mexicanos.
SOFOM significa Sociedad Financiera de Objeto Múltiple y se trata de entidades financieras autorizadas por CONDUSEF para otorgar créditos, arrendamientos financieros y servicios de factoraje.
Estas instituciones nacieron en 2006 como parte de una reforma al sistema financiero mexicano. Actualmente, existen más de 2,000 SOFOMES registradas en México y representan una alternativa importante al sistema bancario tradicional.
SOFOM E.N.R. significa Sociedad Financiera de Objeto Múltiple, Entidad No Regulada.
Esta clasificación se aplica a las sofomes que no tienen vínculos patrimoniales con bancos ni emiten valores en el mercado bursátil.
Según cifras de CONDUSEF, el 98% de las SOFOMES en México son E.N.R. Están sujetas principalmente a la supervisión de CONDUSEF. Si bien tienen menos regulación que las E.R., deben mantener registro oficial y transparencia en sus operaciones de financiamiento.
SOFOM E.R. significa Sociedad Financiera de Objeto Múltiple, Entidad Regulada y es la designación que se da a las instituciones financieras que mantienen vínculos patrimoniales con bancos, emiten deuda en el mercado de valores o solicitaron voluntariamente este estatus.
Solo el 2% de las SOFOMES son E.R. (alrededor de 38 entidades), por lo que están sujetas a supervisión estricta por parte de la CNBV.
Estas entidades deben cumplir con reglas más rigurosas de capitalización, administración de riesgos y transparencia.
Las sofomes están reguladas principalmente por la Ley General de Organizaciones y Actividades Auxiliares del Crédito (LGOAAC).
Específicamente en los artículos comprendidos del 87-B al 87-Ñ, se establece que deberán llevar en su nombre la denominación de "sociedad financiera de objeto múltiple", seguido por E.R. o E.N.R. según corresponda.
Adicionalmente, están sujetas a la Ley para la Transparencia y Ordenamiento de Servicios Financieros y la Ley Federal para la Prevención del Lavado de Dinero.
La principal diferencia es que las sofomes no pueden captar ahorro del público como lo hacen los bancos.
Mientras los bancos ofrecen cuentas de ahorro, inversiones y también créditos, las sofomes solo pueden otorgar préstamos, así como arrendamientos y factoraje.
El 100% de los bancos están regulados por la CNBV, mientras que solo el 2% de las SOFOM están reguladas por esta misma entidad. Los bancos tienen requisitos más estrictos, pero suelen ofrecer tasas de interés más bajas que las sofomes.
Entre las sofomes más reconocidas en México están Crédito Familiar, NR Finance, GM Financial, Konfío, Kueski y Compartamos.
Cualquier empresa que ofrezca financiamiento, factoraje o arrendamiento y lo haga con capital propio, es considerada una SOFOM.
Algunas sofomes pertenecen a grupos financieros, como es el caso de Santander Consumo, mientras otras son independientes, como las antes nombradas. Estas empresas deben incluir en su nombre las siglas "SOFOM E.N.R." o "SOFOM E.R." según sea su estatus regulatorio.
Eso depende de cada entidad. En general, las sofomes cobran tasas de interés que oscilan entre el 20% y más del 200% anual; esto depende del tipo de crédito y el perfil del cliente.
Según cifras de CONDUSEF, el CAT promedio en préstamos personales de sofomes ronda el 87%, lo cual es mayor que el CAT bancario promedio.
Además del interés, suelen cobrar comisiones por apertura (2-5% del monto), seguros y gastos administrativos. Muchas de estas tienen como público a las personas rechazadas por el sistema bancario tradicional, por lo que su riesgo es mayor.
Cabe mencionar que los créditos para empresas tienden a tener tasas más bajas que los personales.
Existen dos tipos:
El fundamento legal de las sofomes se encuentra en la Ley General de Organizaciones y Actividades Auxiliares del Crédito (LGOAAC), específicamente en los artículos 87-B al 87-Ñ.
Estas entidades fueron legalmente reconocidas en 2006 mediante reformas a dicha ley.
Para constituirse, requieren inscripción en el Registro de Prestadores de Servicios Financieros de la CONDUSEF y deben cumplir con la Ley Federal para la Prevención del Lavado de Dinero.
Las sofomes surgieron en 2006 como resultado de la transformación del sistema financiero mexicano. Reemplazaron a las antiguas sofoles, que estaban limitadas a un solo sector de crédito.
Esta reforma buscaba ampliar la inclusión financiera y la competencia en el mercado crediticio.
Inicialmente, se crearon 13 sofomes, pero para 2008 ya existían más de 1,000. Su crecimiento respondió a la necesidad de servicios financieros para sectores poblacionales y de préstamos no atendidos por la banca tradicional.
Para constituir una SOFOM se necesita crear una Sociedad Anónima (S.A. o S.A.P.I. de C.V.), registrarla ante CONDUSEF en el SIPRES (Sistema de Registro de Prestadores de Servicios Financieros) e incluir en su denominación social las siglas SOFOM seguidas de E.N.R. o E.R.
Además, se debe cumplir con la normativa de prevención de lavado de dinero, contar con capital propio suficiente para las operaciones crediticias planeadas y mantener transparencia en las condiciones de sus productos financieros.
Una SOFOM genera ingresos principalmente a través del cobro de intereses sobre los créditos que otorga. También cobra comisiones por apertura de crédito (entre 2% y 5% del monto), seguros asociados al préstamo y gastos administrativos.
Algunas sofomes especializadas en arrendamiento financiero o factoraje obtienen ganancias por el diferencial entre el costo de su fondeo y las tasas que cobran a sus clientes. Al no poder captar ahorro del público, su capital proviene de recursos propios, inversionistas o líneas de crédito de otras instituciones financieras.
¿Tienes alguna pregunta sobre este tema? Pregunta a la comunidad.
Correo confirmado. Tu comentario aparece después de la revisión.
Ese enlace expiró. Publica tu comentario de nuevo.
Anónimo
Experto financiero · Financera
Comparar los mejores prestamistas
desde 0.89% TAE
42 opciones
Gratis · Sin impacto en el buró
Ver mi tasaComparar los mejores prestamistas
desde 0.89% TAE
42 opciones
9 min de lecturaPréstamos
9 min de lecturaPréstamos
10 min de lecturaPréstamos
10 min de lecturaPréstamos
11 min de lecturaPréstamos
Únete a Financera Stacks - Tu guía semanal para dominar conceptos básicos sobre dinero, generar ingresos extra y crear una vida donde el dinero trabaje para ti.