A
Anónimo
Experto financiero · Financera
Ingresa al sitio oficial del Buró de Crédito
Entra a www.burodecredito.com.mx y busca la opción de "Reporte de Crédito Especial". Es importante que ingreses directamente a la página oficial y no a través de enlaces de terceros para evitar fraudes.
Completa el formulario con tus datos personales
Ten a la mano tu nombre completo, RFC, CURP, fecha de nacimiento y dirección actual. El sistema necesita estos datos para localizar tu expediente crediticio.
Verifica tu identidad respondiendo preguntas de seguridad
El sistema te hará preguntas sobre tus créditos activos para confirmar que eres tú quien solicita el reporte. Por ejemplo, puede preguntarte el nombre de la institución donde tienes una tarjeta de crédito o el monto aproximado de algún crédito.
Selecciona solo el Reporte de Crédito Especial gratuito
Durante el proceso te ofrecerán servicios adicionales como "Mi Score" ($58 pesos) o "Alertas Buró" ($232 pesos al año). Si solo quieres la consulta gratuita, evita seleccionar estos servicios con costo adicional.
Recibe y revisa tu reporte
Elige recibir tu reporte por correo electrónico para obtenerlo en formato PDF. El documento llega en minutos si la validación fue correcta. Revisa con cuidado cada crédito registrado, los montos y el estatus de tus pagos.
Si necesitas solicitar un préstamo o una tarjeta de crédito, lo primero que van a revisar las instituciones financieras es tu Buró de Crédito. Saber cómo checar tu Buró de Crédito te permite conocer tu score, detectar errores en tu historial y prepararte para conseguir mejores condiciones de financiamiento.
Según la Encuesta Nacional de Inclusión Financiera (ENIF), solo el 22.7% de los mexicanos ha consultado su Buró de Crédito alguna vez. Esto es un problema, porque muchas personas descubren que tienen un mal historial solo cuando les rechazan un crédito.
La buena noticia es que puedes consultar tu Reporte de Crédito Especial gratis una vez al año. A continuación te explicamos cómo hacerlo paso a paso.
El Buró de Crédito es una Sociedad de Información Crediticia (SIC) que se dedica a recopilar y organizar información sobre el comportamiento de pago de personas y empresas en México.
Funciona desde 1996 y es operado por Trans Unión de México S.A., una empresa privada regulada por la Ley para Regular las Sociedades de Información Crediticia. Está supervisada por tres entidades: el Banco de México (BANXICO), la CNBV(Comisión Nacional Bancaria y de Valores) y la Secretaría de Hacienda y Crédito Público (SHCP).
Cuando solicitas un crédito, un préstamo o una tarjeta de crédito, la institución financiera consulta tu historial en el Buró para evaluar el riesgo de prestarte dinero. Con base en esa información, deciden si te aprueban y bajo qué condiciones.
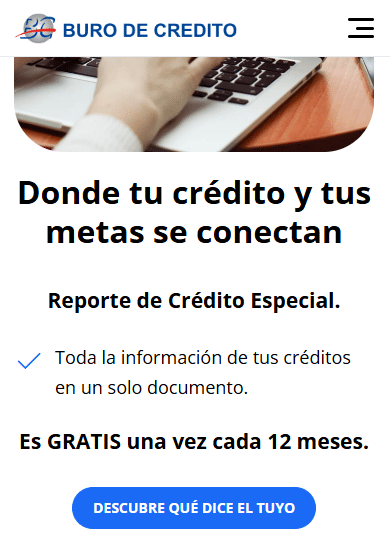
En resumen, cualquier empresa que otorgue algún tipo de financiamiento o servicio con pago diferido puede reportar tu comportamiento al Buró.
Para consultar tu Buró de Crédito gratis necesitas solicitar tu Reporte de Crédito Especial (RCE) directamente en el sitio oficial. Tienes derecho a una consulta gratuita cada 12 meses. Las consultas adicionales tienen un costo de entre $50 y $93 pesos, dependiendo de los servicios que selecciones.
Sigue estos pasos para consultar tu historial crediticio desde la página oficial del Buró de Crédito:
Técnicamente, si alguna vez accediste a cualquier tipo de financiamiento, ya estás en el Buró. Cuando firmaste un contrato de crédito, préstamo o tarjeta de crédito, aceptaste los términos y condiciones que incluyen el reporte ante alguna Sociedad de Información Crediticia.
Recuerda que estar en el Buró de Crédito no es malo. Lo negativo es tener un score bajo por retrasos o impagos. Si te preocupa tu situación, la mejor forma de saberlo es solicitar tu Reporte de Crédito Especial gratuito.
El Buró de Crédito actualizó su sistema de calificación en octubre de 2025 con la herramienta Mi Score, que ofrece mayor precisión para predecir el riesgo crediticio. Este score mide la probabilidad de que una persona se atrase 90 días o más en el pago de algún crédito durante los próximos 12 meses.
El nuevo sistema clasifica a los usuarios en cuatro categorías por colores:
| Puntaje | Color | Nivel de riesgo | Lo que significa para ti |
|---|---|---|---|
356 - 577 | Rojo | Alto | Dificultades para obtener crédito. Si te lo aprueban, las condiciones no serán favorables |
587 - 659 | Naranja | Medio | Puedes acceder a créditos, pero con tasas de interés más altas y condiciones estrictas |
660 - 696 | Amarillo | Bueno | Acceso a tarjetas de crédito y préstamos con condiciones regulares |
697 - 848 | Verde | Excelente | Las mejores tasas de interés y productos financieros premium |
Lo ideal es mantener un score de 700 puntos o más (zona verde) para que tus solicitudes de crédito sean aprobadas con las mejores condiciones.
Para consultar tu Mi Score, puedes solicitarlo junto con tu Reporte de Crédito Especial. El servicio tiene un costo de $58 pesos si lo solicitas por separado, pero la consulta anual gratuita del reporte no incluye el score automáticamente.
Encuentra el mejor préstamo personal en minutos con nuestro comparador usando la característica que más te convenga.
Comparar opcionesLa información en el Buró no se puede borrar manualmente, pero sí tiene plazos de eliminación establecidos por la Ley para Regular las Sociedades de Información Crediticia y las Reglas Generales del Banco de México.
Los plazos dependen del monto de la deuda, medido en UDIS (Unidades de Inversión). El valor actual de la UDI es de aproximadamente $8.72 pesos (marzo de 2026).
| Monto de la deuda | Equivalente en pesos (aprox.) | Plazo de eliminación |
|---|---|---|
Hasta 25 UDIS | Hasta $218 pesos | 1 año |
De 25 a 500 UDIS | De $218 a $4,361 pesos | 2 años |
De 500 a 1,000 UDIS | De $4,361 a $8,722 pesos | 4 años |
De 1,000 a 400,000 UDIS | De $8,722 a $3,488,916 pesos | 6 años |
Los plazos empiezan a correr desde la primera vez que la institución reporta el atraso. Para que el registro desaparezca, deben cumplirse dos condiciones adicionales:
Si tu deuda supera las 400,000 UDIS (alrededor de $3.5 millones de pesos), el registro permanece de manera indefinida.
La información del Buró se actualiza al menos una vez al mes, así que tu score puede mejorar conforme cambias tus hábitos de pago. Si tienes un historial crediticio negativo, estas acciones te ayudarán a recuperarlo:
A veces el reporte del Buró contiene errores que afectan tu score. Puede tratarse de créditos que no reconoces, montos incorrectos o pagos que no se registraron correctamente. Si detectas alguna irregularidad, puedes presentar una reclamación siguiendo estos pasos:
Si el error fue responsabilidad del Buró, lo corrigen de forma inmediata. Si fue del otorgante de crédito, el Buró tramita la reclamación ante la institución correspondiente.
También puedes acudir a la CONDUSEF si no recibes respuesta o si consideras que tus derechos como usuario financiero no se respetan.
En México existen dos Sociedades de Información Crediticia: el Buró de Crédito y el Círculo de Crédito. Ambas recopilan información crediticia, pero no son la misma institución, así que los reportes pueden variar.
Algunas instituciones financieras reportan solo ante una de ellas, por lo que es recomendable consultar ambas para tener un panorama completo de tu situación crediticia.
No confundas estas dos entidades con el Buró de Entidades Financieras, que es una herramienta del gobierno mexicano donde puedes consultar información sobre los productos y servicios que ofrecen las instituciones financieras, incluyendo reclamaciones y sanciones.
Si quieres estar al tanto de cualquier cambio en tu historial sin tener que solicitar reportes manuales, el Buró de Crédito ofrece el servicio de Alertas Buró por $232 pesos al año. Este servicio incluye:
También existe una versión gratuita llamada Alértame, disponible en la página del Buró, que ofrece notificaciones básicas sin costo.
Activar alguno de estos servicios es una buena forma de detectar posibles usos fraudulentos de tu identidad. Si alguien solicita un crédito a tu nombre, te enterarás de inmediato.
Si tu score en el Buró de Crédito no es favorable o simplemente aún no has construido un historial, existen opciones de financiamiento que no dependen exclusivamente de esta calificación.
En México, muchas fintechs y prestamistas en línea se enfocan en personas que los bancos rechazan. Si bien estos préstamos suelen tener tasas de interés más altas, montos más bajos y plazos más cortos, pueden ser un primer paso para empezar a construir o reconstruir tu historial crediticio.
Compara opciones de préstamos personales para encontrar la que mejor se adapte a tu situación, considerando el CAT (Costo Anual Total) y no solo la tasa de interés.
Sí. Tienes derecho a solicitar tu Reporte de Crédito Especial gratis una vez cada 12 meses, tanto en el Buró de Crédito como en el Círculo de Crédito. Las consultas adicionales dentro de ese período tienen un costo de entre $50 y $93 pesos.
Significa que en algún momento solicitaste un crédito, préstamo, tarjeta de crédito o accediste a algún tipo de financiamiento. Todas las personas que lo han hecho tienen un registro.
Estar en el Buró no es malo, lo importante es tener un buen score de pago.
Depende del monto de la deuda: hasta 25 UDIS ($218 pesos aproximadamente) se borran en 1 año, de 25 a 500 UDIS en 2 años, de 500 a 1,000 UDIS en 4 años, y de 1,000 a 400,000 UDIS en 6 años. Los plazos corren después de que la deuda fue pagada y no exista proceso judicial.
No exactamente. En México, el plazo máximo de eliminación es de 6 años para deudas de hasta 400,000 UDIS (aproximadamente $3.5 millones de pesos), siempre que la deuda haya sido liquidada y no exista proceso judicial. Las deudas que superen ese monto permanecen de manera indefinida.
No es posible "limpiar" el Buró de forma inmediata. La información se actualiza conforme pagas tus deudas y cumples con tus obligaciones.
Para mejorar tu score, paga tus deudas pendientes, cumple con los plazos de pago, no solicites créditos en exceso y revisa tu reporte periódicamente para detectar errores.
Tu historial se actualiza al menos una vez al mes, por lo que tu score puede variar según la forma en que afrontes tus deudas entre cada actualización.
Mi Score es el sistema actualizado de calificación crediticia del Buró, implementado en octubre de 2025. Clasifica a los usuarios en cuatro categorías por colores:
Se recomienda mantener un score de 700 puntos o más.
El centro de atención del Buró de Crédito se encuentra en Av. Periférico Sur 4349, Plaza Imagen, Local 3, Col. Jardines de la Montaña, C.P. 14210, Ciudad de México.
El horario de atención es de lunes a viernes de 9:00 a 18:00 horas y sábados de 9:00 a 13:00 horas. También puedes llamar al 800 640 7920 o al (55) 5449 4954.
UDIS significa Unidades de Inversión. Es una unidad de medida establecida por el Banco de México que se actualiza diariamente según la inflación. El Buró las usa para determinar los plazos de eliminación de deudas del historial. El valor actual de la UDI es de aproximadamente $8.72 pesos (marzo de 2026).
¿Tienes alguna pregunta sobre este tema? Pregunta a la comunidad.
Correo confirmado. Tu comentario aparece después de la revisión.
Ese enlace expiró. Publica tu comentario de nuevo.
Anónimo
Experto financiero · Financera
Comparar los mejores prestamistas
desde 0.89% TAE
42 opciones
Gratis · Sin impacto en el buró
Ver mi tasaComparar los mejores prestamistas
desde 0.89% TAE
42 opciones
6 min de lecturaPréstamos
9 min de lecturaPréstamos
6 min de lecturaPréstamos
10 min de lecturaPréstamos
16 min de lecturaPréstamos
Únete a Financera Stacks - Tu guía semanal para dominar conceptos básicos sobre dinero, generar ingresos extra y crear una vida donde el dinero trabaje para ti.