A
Anónimo
Experto financiero · Financera
Si alguna vez has solicitado un préstamo, una tarjeta de crédito o cualquier otro producto de financiamiento, seguramente has visto las siglas "CAT" en la publicidad, contratos o folletos informativos. Es normal preguntarse qué es el CAT en un crédito y cómo te afecta.
El CAT va más allá de la simple tasa de interés. Es un indicador más completo que refleja con mayor precisión cuánto dinero terminarás pagando por un crédito, ya que incluye comisiones, seguros y otros cargos que muchas veces pasan desapercibidos.
El CAT o Costo Anual Total es un indicador porcentual que mide el costo real y definitivo de cualquier forma de financiamiento. Fue establecido por el Banco de México (Banxico) para que los usuarios puedan comparar productos financieros de distintas instituciones bajo una misma medida.
A diferencia de la tasa de interés, que solo refleja el rendimiento del dinero prestado, el CAT agrupa todos los costos del crédito: intereses, comisiones, seguros obligatorios y cualquier otro cargo exigido al acreditado.
Se trata de una medida porcentual anualizada que integra no solo la tasa de interés, sino también otros elementos que forman parte de lo que se paga por un crédito. Por ejemplo, la anualidad de una tarjeta o la comisión de apertura de un préstamo.
Un ejemplo: si un préstamo personal de $10,000 pesos tiene una tasa de interés del 40% anual, pero además cobra comisión de apertura del 5% y un seguro obligatorio del 3%, el CAT será mayor al 40%, pues suma todos esos costos.
Por eso, decir "CAT anual" es redundante, ya que esta cifra siempre se calcula de forma anual. Los intereses pueden variar de año en año según el monto amortizado o ajustes por inflación, y ciertos cargos como la anualidad son inherentemente anuales.
Banxico obliga a todos los bancos y entidades financieras a calcular y comunicar el CAT en la publicidad y en los estados de cuenta de cada uno de sus productos. Esto está regulado por la Circular 21/2009 del Banco de México.
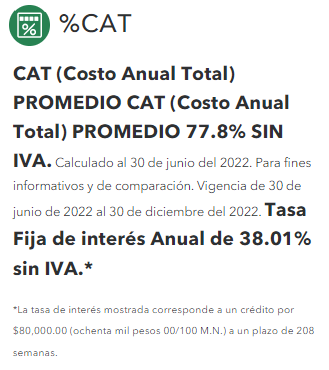
El CAT se expresa sin IVA. El CAT sin IVA es la cifra que verás en toda la publicidad financiera de México, y los impuestos se calculan por separado al final.
Banxico también pone a disposición del público una calculadora de CAT para que cualquier persona pueda verificar de forma independiente el costo anual total de su crédito. Esto permite comparar el resultado propio con lo que informa la entidad financiera.
Muchas personas creen que al conocer la tasa de interés de un crédito ya saben todo lo que deben pagar. Eso no es correcto. Una pregunta frecuente es "qué es el CAT y cómo me afecta", y la respuesta es simple: el CAT te muestra el costo real de tu financiamiento.
Existen costos adicionales más allá de los intereses y, para que no pasen desapercibidos, Banxico creó el CAT. Con este indicador se transparentan todos los gastos en una sola cifra porcentual fácil de comparar.
Veamos un caso práctico: dos préstamos pueden tener la misma tasa de interés del 35%, pero uno cobra comisión de apertura del 8% y seguro obligatorio, mientras que el otro no tiene comisiones. El CAT del primer préstamo será considerablemente mayor, lo que significa que terminarás pagando más.
Estos son los gastos asociados más comunes que se incluyen en el CAT (además de los intereses):
Ya sabes qué significa el CAT y por qué conocerlo es clave para evitar sorpresas. Ahora veamos en qué se diferencia de la tasa de interés.
La tasa de interés es el precio que cobran por prestarte dinero. Se expresa como porcentaje anual y generalmente se paga de forma mensual. Es solo una parte del costo total.
El CAT, en cambio, es una medida estandarizada que incorpora todos los gastos exigidos al acreditado: intereses, comisiones de apertura, anualidades, seguros obligatorios y cualquier otro cargo.
Por ejemplo, un crédito de nómina puede tener una tasa de interés del 25% anual, pero al sumar la comisión de apertura y el seguro de vida obligatorio, su CAT puede superar el 35%. Esa diferencia de 10 puntos porcentuales es lo que pagarías "de más" sin saberlo si solo te fijas en la tasa de interés.
En la publicidad y materiales informativos de bancos y financieras verás el término CAT promedio. Este indicador muestra las condiciones que podría obtener un cliente con perfil crediticio promedio: línea de crédito promedio, tasa promedio y nivel de pago promedio.
Eso significa que habrá clientes con un CAT más alto y otros con uno más bajo, dependiendo de su historial crediticio, ingresos y el monto solicitado.
Para darte una idea de los rangos actuales en México:
Saber qué es el CAT promedio te ayudará a moderar tus expectativas iniciales y a no caer en publicidad que solo muestre las mejores condiciones posibles.
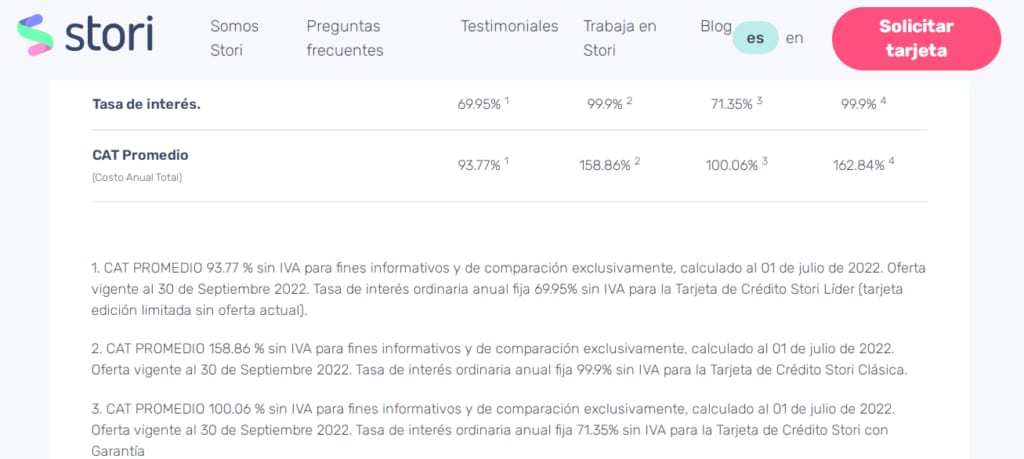
Cuando una entidad anuncia un CAT promedio bajo, no necesariamente significa que tú obtendrás esas condiciones. Tu CAT personalizado dependerá de tu perfil en el Buró de Crédito, tus ingresos y el plazo que elijas.
Encuentra el mejor préstamo personal en minutos con nuestro comparador usando la característica que más te convenga.
Comparar opcionesBanxico establece que el CAT se obtiene a partir de la tasa interna de retorno (TIR) de todos los flujos de efectivo entre el cliente y la entidad financiera. Esto incluye el dinero que recibes menos todos los pagos que realizas (cuotas, comisiones, seguros).
En la práctica, existen tres formas de calcularlo:
Veamos ejemplos prácticos para entender mejor cómo funciona.
Supongamos que estás comparando dos préstamos personales por $50,000 pesos a pagar en 12 meses:
| Variable | Préstamo A | Préstamo B |
|---|---|---|
Monto del préstamo | $50,000 | $50,000 |
Tasa de interés anual | 35% | 28% |
Comisión de apertura | $2,500 (5%) | $0 (0%) |
Seguro de vida obligatorio | $1,500 (3%) | $2,000 (4%) |
CAT aproximado | ~48% sin IVA | ~35% sin IVA |
En este ejemplo, el Préstamo A tiene una tasa de interés más alta (35% vs 28%), pero la diferencia real se amplifica por la comisión de apertura del 5%. Si solo miraras la tasa de interés, podrías pensar que la diferencia entre ambos es de 7 puntos porcentuales, pero al incluir todos los costos, la brecha del CAT es de 13 puntos.
Considera que los intereses moratorios no están incluidos en el cálculo del CAT, ya que asume que pagarás a tiempo. El IVA (16%) a los servicios financieros se agrega al final del cálculo.
Las tarjetas de crédito son otro producto donde el CAT es fundamental. Veamos dos ejemplos comparativos:
| Variable | Tarjeta A | Tarjeta B |
|---|---|---|
Línea de crédito | $30,000 | $20,000 |
Tasa de interés anual | 36% | 54% |
Anualidad | $1,200 (4%) | $0 (0%) |
Gastos de cobranza | $0 (0%) | $350 (1.75%) |
CAT aproximado | ~45% sin IVA | ~60% sin IVA |
El CAT en tarjetas de crédito puede incluir cargos adicionales como la comisión por usar un cajero automático, conversión de divisas en compras internacionales y la emisión de un nuevo plástico. Por eso, el CAT de una tarjeta de crédito suele ser más alto que el de un préstamo personal.
Recuerda que el porcentaje de cada concepto se calcula en función de la línea de crédito. El IVA no está incluido y los intereses de mora son adicionales, por lo que el cálculo del CAT asume que pagarás a tiempo tus mensualidades.
Si quieres saber cómo calcular el CAT por tu cuenta, la forma más sencilla es utilizar la calculadora de CAT de Banxico, que permite obtener el Costo Anual Total para los siguientes productos:
Si prefieres hacer tu propio cálculo sin la calculadora de Banxico, puedes seguir este proceso simplificado:
Ten en cuenta que este método es una aproximación. El cálculo oficial del CAT utiliza la tasa interna de retorno de los flujos de efectivo, lo cual es más preciso pero también más complejo.
Para facilitar el proceso, lo más recomendable es usar la calculadora oficial de Banxico o comparar directamente los productos en plataformas como Financera.
No existe un CAT "bueno" universal, ya que depende del tipo de producto financiero. Sin embargo, estas referencias te pueden orientar:
Como regla general, mientras más bajo sea el CAT, menos dinero pagarás en total por tu financiamiento. Compara siempre el CAT entre productos similares antes de decidir.
Ahora que sabes qué es el CAT y cómo te afecta tanto en tarjetas de crédito como en préstamos, recuerda que es solo un indicador. La decisión final está en tus manos.
Por suerte, en México el CAT se conoce fácilmente porque las instituciones están obligadas por ley a publicarlo. El CAT tarjeta de crédito, préstamo personal o hipoteca siempre debe aparecer en la publicidad y en tu contrato.
Además del CAT, te conviene revisar otros elementos como los intereses moratorios, la posibilidad de pago anticipado sin penalización, los intereses sobre saldo insoluto, los pagos mínimos y los beneficios adicionales que ofrezca cada producto.
El CAT (Costo Anual Total) es un indicador porcentual que muestra el costo real de un crédito incluyendo intereses, comisiones, seguros y otros cargos. Por ejemplo, si un préstamo de $50,000 tiene tasa de interés del 35%, comisión de apertura del 5% y seguro del 3%, su CAT sería aproximadamente 48% sin IVA. Eso significa que por cada $100 que te presten, terminarás pagando alrededor de $48 pesos al año en costos totales.
La tasa de interés solo refleja el precio del dinero prestado. El CAT, en cambio, incluye todos los costos del crédito: intereses más comisiones de apertura, anualidades, seguros obligatorios y cualquier otro cargo.
Un crédito puede tener una tasa de interés del 25%, pero su CAT puede ser del 35% o más al sumar los costos adicionales.
Un CAT bajo es mejor porque significa que pagarás menos dinero en total por tu financiamiento. Al comparar productos similares (por ejemplo, dos préstamos personales), elige siempre el que tenga el CAT más bajo. Ten en cuenta que debes comparar productos del mismo tipo, ya que las tarjetas de crédito naturalmente tienen un CAT más alto que los créditos hipotecarios.
El CAT de una tarjeta de crédito determina el costo total por usarla, incluyendo intereses, anualidad, gastos de cobranza y comisiones. Mientras más bajo sea el CAT, menos dinero pagarás.
El CAT promedio de tarjetas de crédito en México ronda el 60% sin IVA, aunque hay opciones desde 18% hasta más de 180% dependiendo del tipo de tarjeta y tu perfil crediticio.
Depende del tipo de producto financiero.
El CAT incluye el monto del crédito, los intereses, comisiones (de apertura, administración), anualidades, seguros obligatorios, gastos de cobranza y el IVA aplicable. No incluye los intereses moratorios, que son cargos adicionales por pagar fuera de tiempo.
El CAT no es un cargo adicional que se pague por separado. Es un indicador porcentual que resume todos los costos ya incluidos en tu crédito (intereses, comisiones, seguros).
Tú pagas esos costos a través de tus mensualidades, pero el CAT como tal es solo una herramienta de comparación para que sepas cuánto te cuesta realmente un financiamiento.
El CAT no se cobra como un cargo único. Los costos que lo componen se pagan en diferentes momentos: los intereses se cobran mensualmente junto con tus cuotas, la comisión de apertura generalmente al inicio del crédito, la anualidad una vez al año y los seguros según la periodicidad pactada. El CAT es simplemente la forma de expresar todos estos costos como un porcentaje anual.
¿Tienes alguna pregunta sobre este tema? Pregunta a la comunidad.
Correo confirmado. Tu comentario aparece después de la revisión.
Ese enlace expiró. Publica tu comentario de nuevo.
Anónimo
Experto financiero · Financera
Comparar los mejores prestamistas
desde 0.89% TAE
42 opciones
Gratis · Sin impacto en el buró
Ver mi tasaComparar los mejores prestamistas
desde 0.89% TAE
42 opciones
9 min de lecturaPréstamos
9 min de lecturaPréstamos
10 min de lecturaPréstamos
10 min de lecturaPréstamos
11 min de lecturaPréstamos
Únete a Financera Stacks - Tu guía semanal para dominar conceptos básicos sobre dinero, generar ingresos extra y crear una vida donde el dinero trabaje para ti.