A
Anónimo
Experto financiero · Financera
Es probable que hayas escuchado de una especie de tiempo adicional que conceden los bancos y otras entidades financieras a personas que se atrasan ligeramente en sus pagos. A esto se le llama "periodo de gracia".
Al disfrutar de este tiempo, se suspenden temporalmente los pagos y no aparecen intereses moratorios ni se afecta tu historial crediticio.
No obstante, es necesario saber cómo funciona este beneficio a fin de evitar confusiones y mantener las finanzas personales sanas, ya que cada entidad aplica sus propios términos en estos periodos.
También conocido como "plazo adicional", es un tiempo extra para pagar una cuota o deuda, alargando el plazo antes de que se apliquen consecuencias por un posible vencimiento.
En algunos casos se logran a través de una negociación con la entidad, mientras que en otros casos puede figurar en el contrato firmado.
Ninguna empresa está obligada a ofrecer un periodo de gracia; es un beneficio que conceden pensando en sus clientes y según su criterio. Durante ese tiempo se evitan dos consecuencias indeseadas:
Algunos bancos o financieras pueden aplicar intereses ordinarios adicionales durante ese periodo de tiempo, los cuales estarán estipulados en el contrato.
Si no puedes pagar durante ese periodo de gracia, entonces la entidad aplicará la mora y hará su reporte ante el Buró.
El hecho de que sea de gracia implica que es básicamente un favor, algo que se hace por buena voluntad. Así que no querrás abusar de esa gracia y no pagar en ese tiempo, especialmente si quieres disfrutar de más periodos de gracia en el futuro.
El periodo de gracia en un préstamo de cualquier tipo se disfruta cuando puedes pagar una cuota luego de su fecha respectiva, evitando las dos consecuencias antes mencionadas. Algunas entidades le llaman prórroga de préstamo.
Mientras que en una tarjeta de crédito implica que tienes unos días adicionales para pagar después de la fecha de corte. Conocer esto es básico para usar una tarjeta de crédito correctamente.
Si tienes un buen historial de crédito y de pagos con dicha entidad, las probabilidades de recibir un periodo de gracia son mayores.
Algunas entidades, como las aseguradoras, envían recordatorios a su cliente con la fecha de pago e incluso les informan sobre los días de gracia concedidos.
Con todo esto en mente, podemos decir que existen diversos tipos de plazos de gracia. Pero no es que las entidades te lo digan, sino que, según las condiciones que se apliquen, se puede clasificar de una u otra forma.
Los meses de gracia son una modalidad en la que el periodo de suspensión de pagos se extiende por uno o más meses. En México, varios bancos ofrecen esta posibilidad, especialmente en los créditos hipotecarios y créditos al consumo.
Durante la emergencia sanitaria de 2020, los bancos ofrecieron hasta 4 meses de gracia sin intereses para facilitar la recuperación económica. Desde entonces, esta práctica se ha mantenido como una opción disponible en diversas instituciones, aunque las condiciones varían según cada banco.
Actualmente, instituciones como BBVA, Citibanamex, Banorte y Santander permiten solicitar meses de gracia en ciertos productos de crédito. Los periodos más comunes son de 3 o 6 meses, y en la mayoría de los casos se aplican intereses ordinarios durante ese tiempo.
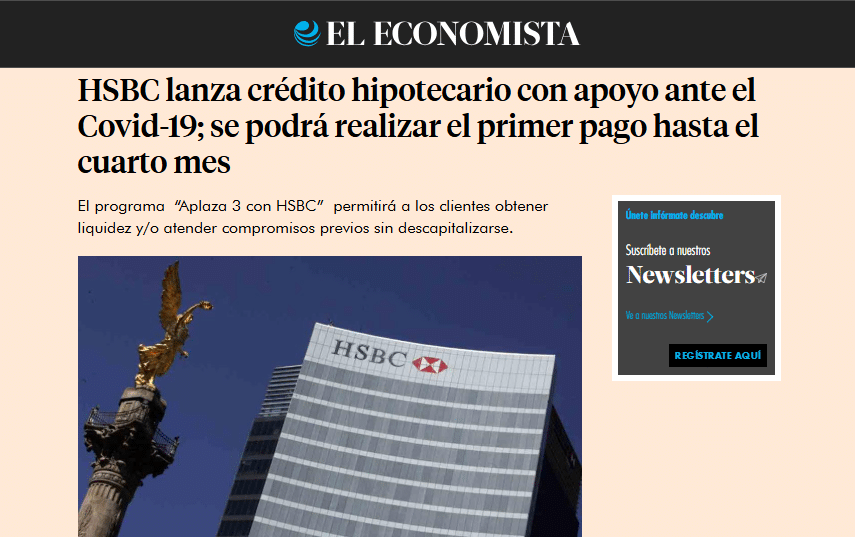
Este beneficio implica suspender los pagos momentáneamente aplicando intereses adicionales. Durante ese periodo, que suele ir de uno a seis meses (siendo tres y seis meses los periodos fijos más comunes), no entrarás en mora ni se reportará tu deuda al Buró de Crédito.
La única condición suele ser que se alargará tu préstamo según la cantidad de meses de gracia que pediste y que se sumarán intereses ordinarios adicionales.
En las tarjetas de crédito, el periodo de gracia funciona de manera diferente. Se trata del tiempo que transcurre entre la fecha de corte y la fecha límite de pago, que generalmente es de 20 días naturales.
Durante este periodo, si pagas el total de tu saldo antes de la fecha límite, no se te cobrarán intereses por las compras realizadas en ese ciclo. Es un beneficio automático que aplican la mayoría de los bancos en México, como BBVA, Citibanamex, Banorte, Santander y HSBC.
Sin embargo, si solo pagas el mínimo o una cantidad parcial, los intereses se calcularán sobre el saldo restante desde la fecha de cada compra. Por eso conviene siempre pagar el total para aprovechar este periodo al máximo.
Algunos puntos importantes sobre el periodo de gracia en tarjetas:
Las aseguradoras también aplican periodos de gracia, y es uno de los conceptos más buscados sobre este tema. Cuando tienes un seguro (de auto, vida, gastos médicos, etc.), el periodo de gracia es el tiempo adicional que la aseguradora te concede para pagar tu prima después de la fecha de vencimiento, sin que pierdas tu cobertura.
En México, la Asociación Mexicana de Instituciones de Seguros (AMIS) señala que este periodo varía según cada compañía y tipo de póliza, pero suele ser de 30 días naturales para seguros de vida y gastos médicos, y puede ser menor para seguros de auto.
Durante el periodo de gracia de un seguro:
Es importante que revises las condiciones generales de tu póliza, ya que allí se especifica la duración exacta del periodo de gracia que aplica tu aseguradora.
Encuentra el mejor préstamo personal en minutos con nuestro comparador usando la característica que más te convenga.
Comparar opcionesEs común confundir el periodo de gracia con el periodo muerto, pero tienen diferencias importantes:
La diferencia práctica es el costo: un periodo muerto resulta más caro a largo plazo porque la deuda crece con los intereses capitalizados. Es el tipo de beneficio que otorgaron algunos bancos durante la emergencia sanitaria de 2020.
Antes de aceptar un periodo de gracia, pregunta siempre a tu entidad financiera si se trata de un periodo parcial o total, y calcula cuánto más pagarás al final.
En ocasiones no hay que pedirlo, algunas entidades lo aplican automáticamente por uno o dos días, no importa si figura o no en su contrato.
Sin embargo, lo mejor es no dar nada por entendido y siempre hacer una solicitud formal, para que así exista constancia de la respuesta. Sigue estos pasos para pedir un periodo de gracia:
Generalmente, los periodos de gracia son de unos pocos días. Uno o dos días son los periodos de tiempo más comunes, pero hay entidades que otorgan hasta cinco días tras la fecha de pago de una cuota.
Sin embargo, la duración depende completamente de cada entidad, las cuales tienen en cuenta factores como el historial de pagos y el tipo de préstamos.
En el caso de los meses de gracia, el periodo suele ser entre uno y seis meses (siendo tres o seis las cantidades exactas las más frecuentes).
Recuerda que en los meses de gracia se renegocia la deuda, por lo que disfrutarás de una suspensión temporal sin afectar tu historial y sin intereses de mora, pero sí con una tasa de interés especial aplicada durante los meses que no pagues, lo cual aumentará el monto de tu deuda inicial.
Para facilitar el desarrollo de este concepto, explicaremos diversos ejemplos de cómo se podría aplicar un periodo de gracia en diversas entidades. Se tratará de un préstamo de $50,000 a pagar en 12 meses, con una tasa de interés del 12%.
Si se solicita un período de gracia de capital de tres meses (donde solo se pagarán intereses y no la cuota) y se dan hasta 12 meses para pagar, los cuales inician al terminar dicho periodo, el cuadro de amortización sería el siguiente:
| Mes | Intereses | Cuota | Principal | Saldo |
|---|---|---|---|---|
0 | 0 | 0 | $50,000.00 | |
1 | $500.00 | $50,500.00 | ||
2 | $505.00 | $51,005.00 | ||
3 | $510.05 | $51,515.05 | ||
4 | $515.15 | $4,729.12 | $4,213.97 | $47,301.08 |
5 | $473.01 | $4,729.12 | $4,256.11 | $43,044.97 |
6 | $430.45 | $4,729.12 | $4,298.67 | $38,746.30 |
7 | $387.46 | $4,729.12 | $4,341.66 | $34,404.64 |
8 | $344.05 | $4,729.12 | $4,385.07 | $30,019.57 |
9 | $300.20 | $4,729.12 | $4,428.92 | $25,590.65 |
10 | $255.91 | $4,729.12 | $4,473.21 | $21,117.44 |
11 | $211.17 | $4,729.12 | $4,517.95 | $16,599.49 |
12 | $165.99 | $4,729.12 | $4,563.13 | $12,036.36 |
13 | $120.36 | $4,729.12 | $4,608.76 | $7,427.60 |
14 | $74.28 | $4,729.12 | $4,654.84 | $2,772.76 |
15 | $27.73 | $2,800.49 | $2,772.76 | $0.00 |
SUMA | $4,820.81 | $54,820.81 | $51,515.05 |
Si no se aplica ningún tipo de exoneración, así se vería la tabla de amortización de un crédito con las características antes explicadas.
| Mes | Intereses | Cuota | Principal | Saldo |
|---|---|---|---|---|
0 | $50,000.00 | |||
1 | $500.00 | $4,430.42 | $3,930.42 | $46,069.58 |
2 | $460.70 | $4,430.42 | $3,969.72 | $42,099.86 |
3 | $421.00 | $4,430.42 | $4,009.42 | $38,090.44 |
4 | $380.90 | $4,430.42 | $4,049.52 | $34,040.92 |
5 | $340.41 | $4,430.42 | $4,090.01 | $29,950.91 |
6 | $299.51 | $4,430.42 | $4,130.91 | $25,820.00 |
7 | $258.20 | $4,430.42 | $4,172.22 | $21,647.78 |
8 | $216.48 | $4,430.42 | $4,213.94 | $17,433.84 |
9 | $174.34 | $4,430.42 | $4,256.08 | $13,177.76 |
10 | $131.78 | $4,430.42 | $4,298.64 | $8,879.12 |
11 | $88.79 | $4,430.42 | $4,341.63 | $4,537.49 |
12 | $45.37 | $4,582.86 | $4,537.49 | $0.00 |
SUMA | $3,317.48 | $53,317.48 | $50,000.00 |
Por último, puede ser que la entidad conceda un periodo de gracia total donde no debas hacer ningún pago durante esos primeros 3 meses.
| Mes | Intereses | Cuota | Principal | Saldo |
|---|---|---|---|---|
0 | $50,000.00 | |||
1 | $0.00 | $50,000.00 | ||
2 | $0.00 | $50,000.00 | ||
3 | $0.00 | $50,000.00 | ||
4 | $500.00 | $4,430.42 | $3,930.42 | $46,069.58 |
5 | $460.70 | $4,430.42 | $3,969.72 | $42,099.86 |
6 | $421.00 | $4,430.42 | $4,009.42 | $38,090.44 |
7 | $380.90 | $4,430.42 | $4,049.52 | $34,040.92 |
8 | $340.41 | $4,430.42 | $4,090.01 | $29,950.91 |
9 | $299.51 | $4,430.42 | $4,130.91 | $25,820.00 |
10 | $258.20 | $4,430.42 | $4,172.22 | $21,647.78 |
11 | $216.48 | $4,430.42 | $4,213.94 | $17,433.84 |
12 | $174.34 | $4,430.42 | $4,256.08 | $13,177.76 |
13 | $131.78 | $4,430.42 | $4,298.64 | $8,879.12 |
14 | $88.79 | $4,430.42 | $4,341.63 | $4,537.49 |
15 | $45.37 | $4,582.86 | $4,537.49 | $0.00 |
SUMA | $3,317.48 | $53,317.48 | $50,000.00 |
Con esto en mente, compararemos los tres escenarios en función de variables como el desembolso total y el tiempo para pagar.
| Concepto | Escenario 1: 3 meses de gracia con intereses | Escenario 2: sin periodo de gracia | Escenario 3: 3 meses de gracia total |
|---|---|---|---|
Duración total | 15 meses | 12 meses | 15 meses |
Monto de cuota | $4,729.12 | $4,430.42 | $4,430.42 |
Intereses totales | $4,820.81 | $3,317.48 | $3,317.48 |
Total pagado | $54,820.81 | $53,317.48 | $53,317.48 |
Como ves, existe una diferencia de hasta 3% ($1,500 pesos en este caso), según el tipo de plazo de exoneración que se aplique.
La cantidad total a pagar en intereses puede representar un ahorro o un costo por disfrutar de este beneficio, así que es muy importante saber cómo se le aplicará.
Ahora que sabes qué es el periodo de gracia en un préstamo y tarjeta de crédito, debes saber que se puede aplicar en otros productos.
Una cláusula de periodo de gracia es una parte de un contrato que expresa la existencia y duración de este periodo en caso de necesitarse.
Es muy común en los contratos de arrendamiento, aunque ahora se incluye también en ciertos préstamos cuando aplican la opción de meses de gracia.
Ahora que sabes en qué consiste el periodo de gracia, estás preparado para solicitar uno cuando sea necesario, siempre sabiendo que podrían no aceptarlo.
En México es usual que se otorgue por unos días en las tarjetas de crédito y en los préstamos. Si te comunicas con la entidad antes de la fecha de pago y explicas tu caso, incluso podrías obtener algunos días más.
Recuerda que si no pagas un préstamo en línea, tu Buró se verá afectado y aparecerán los intereses moratorios, así como comisiones y otros gastos, así que usa esos días para juntar el dinero necesario para pagar.
Si necesitas financiamiento con condiciones flexibles, consulta nuestra comparación de préstamos personales en México o revisa las opciones de préstamos sin intereses disponibles.
Se trata de un periodo de gracia aplicado a alguna anualidad. Normalmente, se aplica a la primera anualidad en algún tipo de financiamiento o pago de servicios y se otorga porque la entidad entiende que en el primer año se corre con otros gastos. Suele ser aplicado por las instituciones educativas, las cuales permiten comenzar a pagar la anualidad luego de varios meses de iniciado el periodo académico.
Significa que dispondrás de más tiempo para pagar. A veces este beneficio se obtiene a través de pagos adicionales como un seguro. También se puede lograr a través de una negociación con la entidad que emite el crédito o préstamo.
Siempre recuerda que ninguna entidad está obligada a aplicar un periodo de gracia. Lo más inteligente es pagar cuanto antes esa deuda, así evitarás que se acumulen más intereses moratorios (que aumentan la deuda) y minimizas el daño a tu historial de crédito. Si la situación es complicada, puedes acudir a la CONDUSEF para solicitar asesoría y mediación.
Esto indica que durante 3 meses no tendrás que cubrir las cuotas de tu préstamo o del crédito del cual hiciste uso. Es una suspensión temporal de los pagos durante dicho periodo; al finalizar, deben iniciar o continuar los pagos correspondientes. Ten en cuenta que en la mayoría de los casos se siguen generando intereses que se suman a tu deuda.
Depende de la aseguradora y del tipo de póliza. En seguros de vida y gastos médicos, el periodo de gracia suele ser de 30 días naturales después de la fecha de vencimiento del pago de la prima. En seguros de auto puede ser menor, generalmente entre 15 y 30 días. Si no pagas durante ese periodo, la póliza se cancela automáticamente.
Depende del tipo de periodo de gracia. En un periodo de gracia parcial, no se paga capital pero sí se cubren los intereses generados. En un periodo de gracia total (o periodo muerto), no se realiza ningún pago, pero los intereses se capitalizan y se suman al capital de la deuda, lo que aumenta el monto total a pagar. En las tarjetas de crédito, si pagas el saldo total antes de la fecha límite, no se generan intereses.
¿Tienes alguna pregunta sobre este tema? Pregunta a la comunidad.
Correo confirmado. Tu comentario aparece después de la revisión.
Ese enlace expiró. Publica tu comentario de nuevo.
Anónimo
Experto financiero · Financera
Comparar los mejores prestamistas
desde 0.89% TAE
42 opciones
Gratis · Sin impacto en el buró
Ver mi tasaComparar los mejores prestamistas
desde 0.89% TAE
42 opciones
9 min de lecturaPréstamos
9 min de lecturaPréstamos
10 min de lecturaPréstamos
10 min de lecturaPréstamos
11 min de lecturaPréstamos
Únete a Financera Stacks - Tu guía semanal para dominar conceptos básicos sobre dinero, generar ingresos extra y crear una vida donde el dinero trabaje para ti.