A
Anónimo
Experto financiero · Financera
Demostrar capacidad de hacer frente a los gastos corrientes y posibles obligaciones de pago a futuro es muy valioso al momento de solicitar financiamiento, cerrar un negocio o visitar otro país.
Esto es la solvencia económica, que además puede ser un requisito para conseguir visas, préstamos, cupos en instituciones educativas y otros servicios, actividades o privilegios que dependan de mostrar un buen estatus económico.
En 2026, con un salario mínimo general de $315.04 MXN al día y una UMA de $117.31, conocer tu nivel de solvencia resulta más relevante que nunca para acceder a créditos, residencias temporales y oportunidades de negocio en México.
También conocida como solvencia financiera, es simplemente la capacidad de pago que se tiene para cumplir con obligaciones.
Pero no solo se trata de tener dinero, sino que incluye poseer activos y estar libre de deudas, ya que los primeros se pueden utilizar como moneda pago para tener liquidez y los segundos son obligaciones de pago previas que comprometen la capacidad de gasto.
Es un concepto muy utilizado en el mundo empresarial y la política internacional al momento de solicitar financiamiento.
Pero las personas también podrían necesitar demostrar solvencia en determinados momentos, por eso existen mecanismos que certifican que una persona tiene finanzas personales sanas.
A un individuo, también llamado “persona natural”, se considera solvente cuando puede pagar, ya sea con dinero o con un activo que demuestre liquidez; mientras que si no puede, se le considera insolvente.
Como ves, demostrar que eres solvente puede tener diversos beneficios o ser necesarios para viajar o acceder a educación o financiamiento.
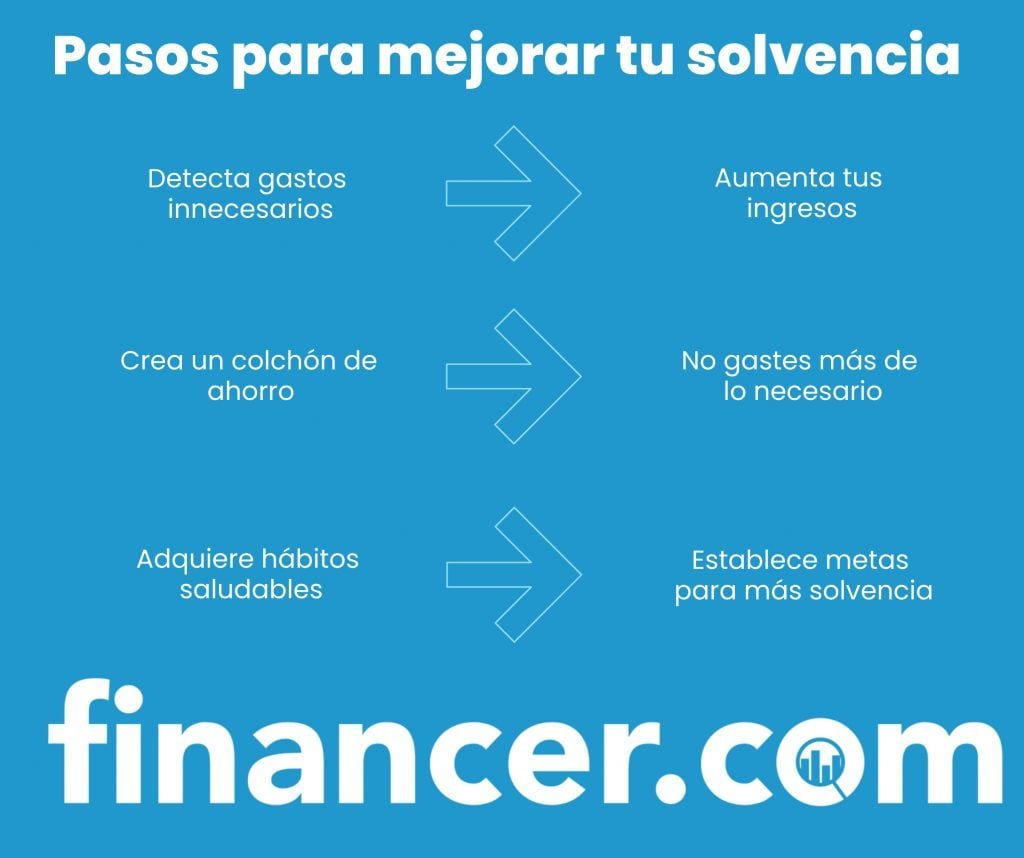
Ahora que sabes qué significa solvencia económica, es momento de hablar sobre cómo demostrarla.
Lo primero que debes saber es que las pruebas válidas para demostrar que eres solvente varían. Los bancos, autoridades migratorias o jueces pueden solicitar documentos diferentes.
Por ejemplo, un banco verá tu Buró de Crédito, tus movimientos bancarios y tu comprobante de ingresos para determinar tu solvencia. Pero las autoridades migratorias de un país pueden pedir ver tus estados de cuenta y conocer el monto de dinero en efectivo del que dispones para tu estadía.
En México, se solicita una constancia de solvencia económica a extranjeros que pretenden quedarse por más de 180 días y menos de 4 años (visa de residente temporal). Para 2026, el requisito de solvencia implica demostrar ingresos de aproximadamente $2,500 USD al mes durante los últimos 6 meses, o ahorros bancarios de al menos $42,000 USD mantenidos durante 12 meses.
Aunque no lo hemos incluido en esta lista por no ser un documento, el dinero en efectivo también se considera válido en ciertas circunstancias para demostrar solvencia económica.
Cualquiera de estos documentos sirve como comprobante de solvencia económica, y su validez dependerá del tipo de trámite que realices.
Puede entenderse como un documento legal, ya que está firmado por la persona que la emite, que puede ser el sujeto, un contador público o un representante ante la ley.
Esta carta sirve como constancia de solvencia económica, es decir, que la persona o empresa tiene la posibilidad de hacer frente a sus gastos o compromisos de pago si está acompañada de uno de los documentos nombrados con anterioridad.
Considera que solo los documentos certifican que la persona tiene los medios y la voluntad de pagar sus obligaciones. La carta se considera una mera formalidad; puede ir acompañada de una solicitud o como declaración de compromiso y buena voluntad.
Como mencionamos, su valor viene solo si se adjunta un documento que demuestre la solvencia, como el comprobante de ingresos.
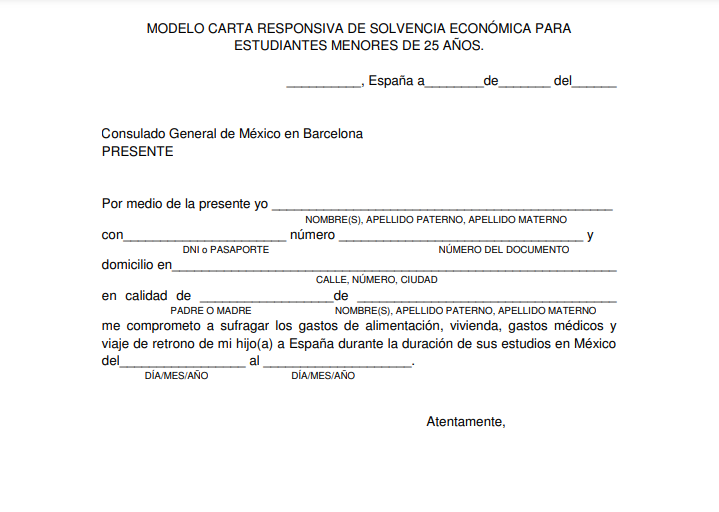
Este es el ejemplo de una carta de solvencia que promueve el Consulado General de México en Barcelona para estudiantes menores de 25 años en España:
Como mencionamos, la insolvencia se da cuando una persona, moral o natural, no puede pagar, ya sea con dinero o con un activo que demuestre liquidez, una obligación de pago.
Hay dos formas de clasificar la insolvencia de una persona a través del tiempo. Esto es importante, ya que tiene una repercusión en la forma en que el entorno financiero lo percibe:
Se da cuando en un balance de ingresos y gastos los segundos son superiores a los primeros. Es decir, lo que tienes no alcanza para pagar lo que debes. Al ser un problema de dos caras, se puede solucionar por las dos vías:
Revisando tu lista de gastos variables, seguro descubrirás más de uno que puedes eliminar o reducir. Esta suele ser la vía más fácil y rápida a corto plazo.
No obstante, incrementar los ingresos es la solución más acorde a largo plazo. Prepararse para un nuevo empleo o emprender son las formas más comunes de lograrlo. Para referencia, el salario mínimo en México para 2026 es de $315.04 MXN al día (o $440.87 en la Zona Libre de la Frontera Norte).
Con el suficiente capital, puedes comenzar a invertir y así construir diversas fuentes de ingreso.
Esta situación es mejor que la anterior, pero evitarla también es ideal. Tiene diversas soluciones.
Si puedes salir de ese aprieto rápidamente y se debe a la falta de liquidez y no de capital, entonces es temporal.
Algunas personas consiguen liquidez con préstamos inmediatos, permitiéndoles cumplir con obligaciones de pago por un tiempo. Aunque al mismo tiempo adquieren una nueva deuda para el futuro, no ponen en riesgo sus activos.
Los préstamos prendarios o el empeño de bienes de valor son una solución ideal si no quieres adquirir una deuda.
Aunque en este artículo nos enfocamos en la solvencia en personas, dedicaremos estas palabras a la solvencia financiera en empresas.
En el mundo empresarial se trata de un indicador que aparece en informes contables. Tiene una estrecha relación con la cantidad de activos de una entidad y de qué forma compensan los pasivos.
Tener un balance positivo entre esos permite a la empresa afrontar cualquier obligación sin importar el plazo. Aquí se incluye el pago de salarios, servicios, proveedores y financiamiento bancario.
Al ser un indicador muy completo, este puede tener dimensiones o subdividirse para entender la situación económica desde distintos puntos de vista.
Por ejemplo, se habla de ratio de endeudamiento, endeudamiento a largo plazo, solvencia o apalancamiento financiero.
Todo esto, acompañado con una consulta del Buró de Crédito (sí, las empresas también están en el Buró), es una buena señal para una empresa. Ya sea un inversionista, una entidad de financiamiento o un posible comprador de la empresa, querrá conocer la situación antes de tomar una decisión.
Encuentra el mejor préstamo personal en minutos con nuestro comparador usando la característica que más te convenga.
Comparar opcionesPara conocer tu nivel de solvencia, puedes aplicar una fórmula sencilla que te dará un panorama claro de tu situación financiera.
Ratio de solvencia = Activos totales / Pasivos totales
Si el resultado es mayor a 1, significa que tus activos superan tus deudas y eres solvente. Si es menor a 1, tus pasivos son mayores que tus activos y estás en una situación de riesgo.
Por ejemplo, si tienes activos por $500,000 MXN (ahorros, inversiones, bienes) y pasivos por $200,000 MXN (deudas, créditos), tu ratio sería 2.5, lo cual indica buena solvencia.
Otro indicador útil es el ratio de endeudamiento, que mide qué proporción de tus activos está financiada con deuda:
Ratio de endeudamiento = Pasivos totales / Activos totales
Un ratio menor a 0.5 se considera saludable. Si está por encima de 0.6, conviene tomar medidas para reducir tus deudas.
Recuerda que la CONDUSEF recomienda que tus pagos de deuda no superen el 30% de tus ingresos mensuales. Para 2026, con un ingreso promedio de $9,582 MXN mensuales (salario mínimo), esto equivale a no más de $2,874 MXN destinados a pagar deudas.
A continuación, presentamos una lista de secretos, tips, consejos o buenas prácticas de las personas que tienen solvencia económica.
Ya lo sabes, ser capaz de demostrar solvencia te abrirá las puertas en países, instituciones de crédito, procesos legales y mucho más.
Si tu nivel de ahorro no es suficiente para demostrarlo, puedes hacerlo con tus activos. Es importante mantener un bajo nivel de deuda para que los compromisos de pago no sean un impedimento.
Consulta tu Reporte de Crédito Especial para conocer tu situación ante el Buró de Crédito y toma acciones si es necesario. Un buen historial crediticio, acompañado de activos y ahorros, es la mejor carta de presentación para demostrar tu solvencia económica.
En muchos casos estos dos términos van de la mano, pero son distintos. Las diferencias entre solvencia y liquidez vienen relacionadas con la seguridad financiera de un individuo o una empresa.
La liquidez es la cualidad que tienen los activos financieros en convertirse en dinero. En otras palabras, significa hacer frente a los compromisos de pago más inmediatos en un momento oportuno, normalmente con dinero.
En cambio, la solvencia implica contar con los recursos suficientes como ayuda o respaldo para cumplir con las obligaciones de pago que tiene un individuo o una empresa.
Es posible tener solvencia sin liquidez, ya que los activos pueden no convertirse en dinero líquido rápidamente. Pero tener liquidez siempre implicará tener solvencia, ya que si los activos se pueden convertir en dinero, entonces se podrá honrar los compromisos de pago.
De la misma forma, ninguno de estos conceptos es igual a la libertad financiera o económica.
Aunque las deudas afectan tu solvencia directamente, no son buenas ni malas.
Lo malo es el sobreendeudamiento, es decir, adquirir deudas que excedan tu capacidad de pago.
CONDUSEF recomienda que las cuotas para pagar deudas (de cualquier tipo), no deberían exceder el 30% de tus ingresos. De lo contrario, tu capacidad de pago estaría en peligro y eso podría afectar tu patrimonio, especialmente tus activos.
Si no tienes activos de valor ni tampoco ahorros, entonces las deudas tienen un impacto mayor en tu solvencia financiera, pues tu única demostración de capacidad de pago serán los ingresos que percibes.
Es un término utilizado en el medio judicial, especialmente en casos de custodia o patria potestad.
La definición de solvencia económica se entiende como la capacidad que se tiene para cumplir con obligaciones de pago, mientras que la solvencia moral hace referencia a no tener impedimentos de tipo legal.
Problemas con la ley como pueden ser juicios, demandas o sentencias por delitos que se consideren van en contra de los intereses de la persona que desea demostrar solvencia, no son favorables para demostrar solvencia moral.
Solvencia moral también es un término que se utiliza para describir un requisito de personas que desean ocupar cargos públicos, refiriendo a su integridad.
Una persona natural la demuestra presentando estados financieros, declaraciones de impuestos y activos a su nombre.
Otros documentos válidos incluyen estados de cuenta bancarios, comprobantes de ingresos, el Reporte de Crédito Especial, escrituras de inmuebles, títulos de propiedad de vehículos y certificados de acciones. Para trámites migratorios, también se acepta dinero en efectivo como prueba de solvencia.
Para obtener una visa de residente temporal en México por solvencia económica, los extranjeros deben demostrar ingresos mensuales de aproximadamente $2,500 USD durante los últimos 6 meses, o ahorros bancarios de al menos $42,000 USD mantenidos durante 12 meses.
Los montos exactos se calculan con base en la UMA (Unidad de Medida y Actualización), que para 2026 es de $117.31 MXN diarios. La documentación requerida incluye estados de cuenta bancarios con sellos originales, recibos de nómina o pensión y, en algunos casos, una carta de solvencia económica.
Después de aprobada la visa, el solicitante tiene 180 días para ingresar a México y 30 días adicionales para tramitar su tarjeta de residente ante el Instituto Nacional de Migración (INM).
Se calcula aplicando el ratio de solvencia: activos totales divididos entre pasivos totales. Si el resultado es mayor a 1, la persona es solvente.
Por ejemplo, si tienes activos por $500,000 MXN y deudas por $200,000, tu ratio es 2.5, lo cual indica buena solvencia.
También es útil el ratio de endeudamiento (pasivos entre activos), que idealmente debe ser menor a 0.5. CONDUSEF recomienda que los pagos mensuales de deuda no superen el 30% de tus ingresos para mantener una capacidad de pago saludable.
¿Tienes alguna pregunta sobre este tema? Pregunta a la comunidad.
Correo confirmado. Tu comentario aparece después de la revisión.
Ese enlace expiró. Publica tu comentario de nuevo.
Anónimo
Experto financiero · Financera
Comparar los mejores prestamistas
desde 0.89% TAE
42 opciones
Gratis · Sin impacto en el buró
Ver mi tasaComparar los mejores prestamistas
desde 0.89% TAE
42 opciones
11 min de lecturaFinanzas personales
7 min de lecturaFinanzas personales
7 min de lecturaFinanzas personales
21 min de lecturaFinanzas personales
8 min de lecturaFinanzas personales
Únete a Financera Stacks - Tu guía semanal para dominar conceptos básicos sobre dinero, generar ingresos extra y crear una vida donde el dinero trabaje para ti.