A
Anónimo
Experto financiero · Financera
Liverpool, Coppel, Suburbia, Sears, Palacio de Hierro... Seguro has visto sus anuncios ofreciendo tarjetas de crédito con su nombre.
A este tipo de tarjetas se les conoce como tarjetas departamentales y son el producto financiero más popular de México. Según la Encuesta Nacional de Inclusión Financiera (ENIF) 2024, el 22.6% de los adultos mexicanos tiene una tarjeta departamental, superando incluso a las tarjetas bancarias (15.7%).
En esta guía te explicamos qué son, cómo funcionan, cuáles son las mejores tarjetas departamentales y cómo elegir la que más te conviene.
Las tarjetas de crédito departamentales son plásticos emitidos por comercios (generalmente tiendas departamentales, de allí su nombre) con la finalidad de incentivar el consumo de parte de sus clientes.
Originalmente, solo podían ser usadas en la tienda que las emitía. Pero hoy se ofrecen tarjetas que funcionan tal y como una tarjeta de crédito corriente.
Estos plásticos pueden o no estar respaldados por las grandes empresas de crédito como Visa, Mastercard o Carnet. De hecho, de esto dependerá en gran parte su uso o aceptación en otros comercios.
Las tiendas por departamento crearon estas tarjetas para formalizar el financiamiento o las ventas a crédito y con el tiempo se han convertido en un producto financiero clave para la economía mexicana.
Hoy una tarjeta departamental es el primer acercamiento de muchos a un crédito y también les ayuda a construir su historial crediticio. De hecho, son el producto de financiamiento más popular en México, según la Encuesta Nacional de Inclusión Financiera (ENIF) 2024.
Estas tarjetas cada vez son más populares, por eso las tiendas por departamentos se alían con otras empresas e instituciones de crédito para aumentar su aceptación.
A continuación, una comparativa de las tarjetas de tiendas departamentales más populares en México:
| Tarjeta | Tasa de interés | CAT | Plazo | Ingresos mínimos | Anualidad |
|---|---|---|---|---|---|
Tarjeta Palacio de Hierro | 13.26% | 14.10% | hasta 24 meses | $5,000 | |
Tarjeta Liverpool Departamental | 15.5% | 16.6% | hasta 24 meses | $4,000 | |
Tarjeta Liverpool Livertú Visa | 58.86% | 26.45% | hasta 24 meses | $4,000 | $399 |
Tarjeta Suburbia Departamental | 79.10% | 13.1% | hasta 18 meses | $5,000 | |
Tarjeta Suburbia Visa | 79.10% | 35.4% | hasta 18 meses | $2,000 | $399 |
Tarjeta Sanborns | 29.9% | 35.30% | hasta 24 meses | $5,000 | |
Tarjeta SEARS | 28.8% | 30.60% | hasta 24 meses | $2,000 | |
Tarjeta Coppel Departamental | 63.1% | 85.6% | hasta 36 meses | $4,000 | |
Tarjeta Coppel Pay Mastercard | 45% en otros establecimientos | 86.70% | hasta 36 meses | $4,000 |
Además de estas, existen otras tarjetas de crédito departamentales como la de C&A (operada por Bradescard), Costco (con respaldo de Citibanamex), Gran Chapur o La Marina, así que la lista de opciones es incluso más larga.
Es por esto que resulta importante saber qué uso se dará a la tarjeta, pues esto determinará las características que debes buscar y te ayudará a tomar una mejor elección.
Ahora que sabes cuáles son las tarjetas departamentales, es momento de ahondar un poco más en su funcionamiento.
Básicamente, funcionan como una tarjeta de crédito común y corriente: usas una línea de crédito como forma de pago para tus consumos.
A medida que pagues el consumo de los $6,000, el monto de tu línea de crédito irá aumentando y podrás usar el saldo disponible.
Estas tarjetas también tienen los elementos básicos del funcionamiento de las tarjetas de crédito como pago mínimo, fecha de pago y fecha de corte.
Para llamar a más clientes que se unan a ser tarjetahabientes, es usual que ofrezcan beneficios únicos, los cuales suelen estar relacionados con descuentos, promociones y programas de recompensas con puntos.
De hecho, algunos comercios como el Palacio de Hierro incluso tiene distintos niveles de tarjetas para que sus mejores clientes tengan ventajas más notables.
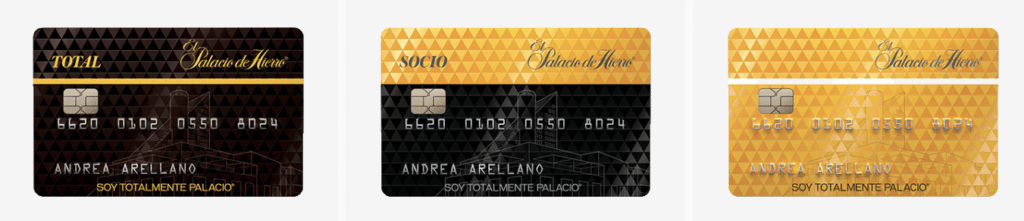
Algo que ha nacido en los últimos años son las tarjetas de crédito departamentales con aceptación más allá de la propia tienda que las expide. Tomemos como ejemplo las tarjetas de Liverpool.
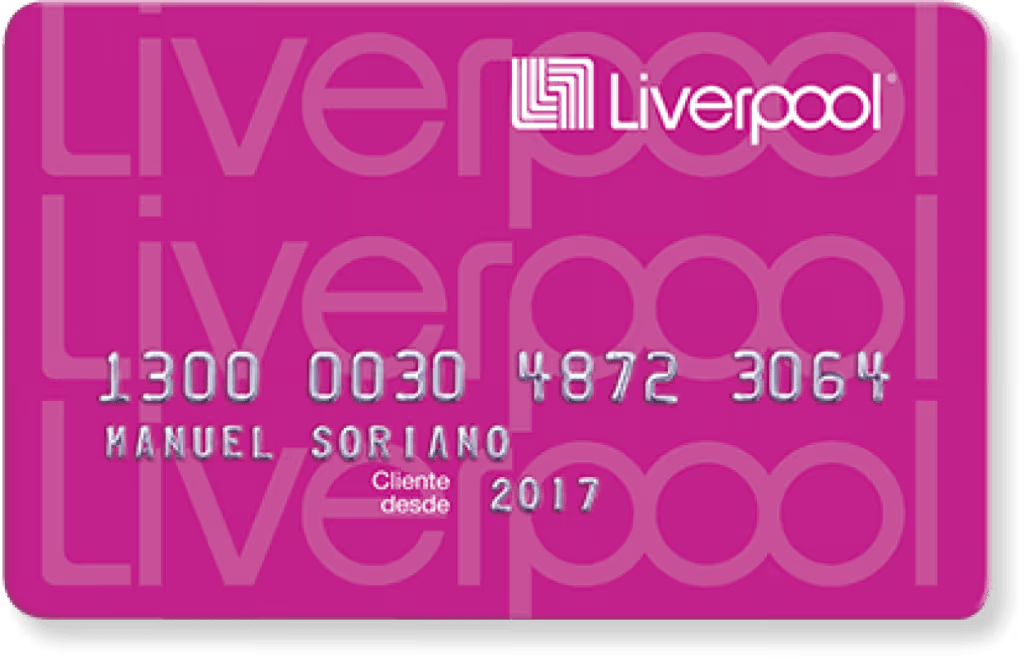
La cadena de tiendas departamentales Liverpool ofrece una tarjeta departamental clásica, que es su famosa tarjeta de color rosa. Con ella es posible obtener financiamiento en las tiendas y descuentos exclusivos.
No obstante, ofrecen también la Tarjeta Liverpool Visa, una tarjeta premium con aceptación en cualquier comercio donde acepten plásticos respaldados por Visa.
Estas tarjetas con aceptación en otros comercios dan una mayor posibilidad a los clientes de conseguir financiamiento. Es por eso que aspirar a tener una tarjeta departamental es el inicio de la vida crediticia de muchos mexicanos.
También existen tarjetas que se pueden usar en ciertas tiendas, especialmente en comercios en línea, pero con los que la tienda por departamento tenga un convenio. No es que tengan aceptación universa l, pero sí pueden usarse en más comercios que las tarjetas departamentales a secas.
No todas las tarjetas tienen los mismos beneficios, pero estos son los más comunes de encontrar en las tiendas mexicanas.
Considera que no todo es positivo, pues existen desventajas que conviene analizar:
Estas son las tarjetas departamentales fáciles de obtener y las más buscadas por quienes quieren tener su primera tarjeta de crédito:
Nota: esta lista es actualizada a la fecha de publicación/edición de este artículo. Para más detalle, consulta directamente con la entidad que emite la tarjeta de tu interés.
Estas son las tarjetas que no te cobran un monto anual para su uso. Excluimos de la lista las tarjetas que únicamente tienen el primer año gratis y luego comienzan a cobrar una anualidad:
Nota: esta lista es actualizada a la fecha de publicación/edición de este artículo. Para más detalle, consulta directamente con la entidad que emite la tarjeta de tu interés.
Una de las grandes ventajas de las tarjetas departamentales es que muchas no requieren un puntaje mínimo en el Buró de Crédito. Esto las hace la opción ideal para quienes están comenzando su vida crediticia o para quienes tienen un historial complicado.
Algunas tarjetas como la de Coppel, Suburbia o Sears pueden aprobarse sin revisar tu historial crediticio, ya que las tiendas hacen su propia evaluación basada en tus ingresos y datos personales.
Sin embargo, las tarjetas departamentales con respaldo Visa o Mastercard (como la Liverpool Livertú Visa o la Coppel Pay Mastercard) sí pueden requerir un score mínimo, generalmente a partir de 580 a 600 puntos en el Buró de Crédito.
Si no tienes historial crediticio, las tarjetas departamentales básicas son justamente el camino para construirlo: usas la tarjeta, pagas a tiempo y poco a poco generas un buen historial crediticio.
Compara y encuentra la mejor tarjeta para ti en minutos. Hay opciones para viajeros, amantes del cashback, principiantes y más.
Comparar tarjetasEn el caso de las tarjetas de crédito departamentales, es PROFECO (Procuraduría Federal del Consumidor) y no CONDUSEF la encargada de vigilar el funcionamiento de estos productos.
Para solventar un problema, puedes tratar de gestionar la queja directamente con la entidad y ver si tiene éxito. Si no es posible, puedes acudir a una Oficina de Defensa del Consumidor con la siguiente información:
Para denuncias (no quejas, sino alertas sobre comportamiento inadecuado o publicidad engañosa), puedes contactar con PROFECO en cualquiera de estos canales:
Recuerda que las tarjetas departamentales en línea tienen un contrato como cualquier otra tarjeta de crédito. Siempre léelo antes de firmar para estar al tanto de las letras pequeñas.
Si no sabes cuál de las tarjetas de crédito departamentales elegir, usa esta guía para facilitar tu elección y quedarte con una tarjeta que mejore tu calidad de vida y finanzas personales:
Esperamos haberte ayudado a entender qué son las tarjetas de crédito departamentales y cómo elegir la mejor para ti.
Si estás buscando una tarjeta sin Buró de Crédito, revisa estas opciones no departamentales que también tienen beneficios destacados:
Mientras que las tarjetas de crédito regulares son emitidas por entidades bancarias o empresas financieras, las tarjetas departamentales son emitidas por cadenas comerciales, generalmente tiendas por departamento.
Técnicamente las tarjetas departamentales también son tarjetas de crédito; la gran diferencia es que el financiamiento se puede disfrutar solo en el comercio que la emite y otras entidades afiliadas. Otra diferencia importante es que las departamentales están reguladas por PROFECO y no por CONDUSEF.
Los requisitos varían en cada entidad, pero estos son los más comunes:
Algunas tarjetas también piden historial de crédito, aunque muchas no lo requieren.
Nada grave. Algunas tarjetas pueden desactivarse si no se cumple con el gasto mínimo anual que estipule el contrato.
Considera que algunas tarjetas exigen el pago de una anualidad, aunque no suele ser un monto muy alto. Si tu tarjeta no cobra anualidad, no deberías tener cargos por no usarla.
Sí, hacer buen uso de tu tarjeta te reportará positivamente al Buró de Crédito o al Círculo de Crédito (dependiendo de la entidad que la emite). Las tarjetas departamentales son una excelente forma de comenzar a construir un buen historial crediticio.
Son las tarjetas emitidas por tiendas departamentales. Algunas pueden ser respaldadas por empresas como Visa, Mastercard o Carnet.
Estas son algunas de las más populares en México:
Las tarjetas departamentales más fáciles de obtener son las de Coppel, Suburbia y Sears, ya que no requieren consultar el Buró de Crédito y sus requisitos de ingresos mínimos son bajos (desde $2,000 pesos mensuales en el caso de Sears y Suburbia).
También puedes considerar la tarjeta de C&A o la de La Marina, que tienen requisitos flexibles.
En México las principales tiendas departamentales que ofrecen tarjetas de crédito son:
Muchas tarjetas departamentales básicas no requieren un score mínimo en el Buró de Crédito (como las de Coppel, Suburbia o Sears). Las tarjetas con respaldo Visa o Mastercard suelen requerir un score mínimo de entre 580 y 600 puntos.
Si no tienes historial crediticio, las tarjetas departamentales sin consulta a Buró son justamente la mejor forma de empezar a construirlo.
¿Tienes alguna pregunta sobre este tema? Pregunta a la comunidad.
Correo confirmado. Tu comentario aparece después de la revisión.
Ese enlace expiró. Publica tu comentario de nuevo.
Anónimo
Experto financiero · Financera
Comparar las mejores tarjetas
desde 40.95% TAE
9 opciones
Gratis · Sin impacto en el buró
Encontrar mi tarjetaComparar las mejores tarjetas
desde 40.95% TAE
9 opciones
14 min de lecturaTarjetas
11 min de lecturaTarjetas
3 min de lecturaTarjetas
7 min de lecturaTarjetas
7 min de lecturaTarjetas
Únete a Financera Stacks - Tu guía semanal para dominar conceptos básicos sobre dinero, generar ingresos extra y crear una vida donde el dinero trabaje para ti.