A
Anónimo
Experto financiero · Financera
Si estás tramitando un préstamo personal, firmando un pagaré o simplemente quieres entender mejor cómo funcionan las transacciones mercantiles en México, los títulos de crédito son un concepto clave.
Estos documentos mercantiles representan un derecho sobre cierto patrimonio. Por ejemplo, un pagaré representa una obligación de pago en moneda nacional o un bono de prenda acredita la propiedad de un bien empeñado.
En esta guía explicamos qué son los títulos de crédito, los diferentes tipos que existen según la Ley General de Títulos y Operaciones de Crédito (LGTOC), sus características, requisitos y la clasificación completa que debes conocer.
Los títulos de crédito son documentos mercantiles que representan y legitiman derechos patrimoniales. Es decir, permiten a su tenedor ejercer los derechos que aparecen escritos en ellos.
Son instrumentos fundamentales en el sistema financiero y comercial mexicano, ya que facilitan la circulación de riqueza y el otorgamiento de crédito, convirtiéndose en una figura legal que protege a ambas partes involucradas: el tenedor y el pagador.
De acuerdo con el artículo 5 de la Ley General de Títulos y Operaciones de Crédito (LGTOC), los títulos de crédito son “documentos necesarios para ejercer el derecho literal que en ellos se consigna”. Esta definición legal implica dos elementos esenciales:
Adicionalmente, el artículo 1 de la misma ley establece que “son cosas mercantiles los títulos de crédito”. Esto significa que estos documentos están sujetos a la legislación mercantil y todas las operaciones relacionadas consideran actos de comercio. Una disputa legal se resuelve con una demanda mercantil y no civil.
Ahora que sabes qué son y para qué sirven los títulos de crédito, es momento de conocer las características que los identifican.
Como explicamos, los derechos se mencionan explícitamente en el título y se hacen valer presentando el mismo. De allí se desprenden las siguientes consideraciones:
En resumen, mientras los contratos ordinarios o facturas son pruebas de una relación jurídica preexistente, los títulos de crédito incorporan el derecho a sí mismos, lo que facilita su circulación.
Una factura se considera simplemente la prueba de una compraventa, pero un título de crédito (como un pagaré) constituye por sí mismo el derecho a cobrar una suma determinada.
Además de conocer los tipos específicos de títulos de crédito (pagaré, cheque, etc.), la LGTOC establece diferentes formas de clasificarlos según criterios como su forma de circulación, su contenido o quién los emite.
Esta clasificación es importante porque determina cómo se transfieren, quién puede cobrarlos y qué derechos otorgan.
Para los documentos legales existe lo que se llama el “principio de formalidad”. En el artículo 14 de la LGTOC se establece la importancia de cumplir estrictamente con los requisitos formales establecidos en la ley.
"... los documentos y los actos a que este título se refiere, solo producirán los efectos previstos por el mismo cuando contengan las menciones y llenen los requisitos señalados por la Ley y que esta no presuma expresamente”.
A continuación, los requisitos comunes a la mayoría de los títulos:
Si bien estos son los requisitos comunes, también pueden variar según el tipo de título de crédito.
Cada documento tiene un uso distinto e involucra una operación comercial particular con actores particulares, por lo que los requisitos cambian.
| Requisito | Pagaré | Letra de Cambio | Cheque | Obligaciones | Certificado de Depósito y Bonos de Prenda |
|---|---|---|---|---|---|
Denominación específica | Mención de ser pagaré | Mención de ser letra de cambio | Mención de ser cheque | No requiere denominación específica | Mención de ser certificado de depósito |
Cantidad a pagar | Promesa incondicional de pagar suma determinada | Orden incondicional de pagar suma determinada | Orden incondicional de pagar suma determinada | Importe de la emisión y valor nominal | Especificación de mercancías depositadas |
Beneficiario | Nombre de la persona a quien se pagará | Nombre de la persona a quien se pagará | No siempre requerido (puede ser al portador) | Nombre del obligacionista (excepto al portador) | Nombre del depositante |
Lugar de pago | Lugar del pago | Lugar del pago | Lugar del pago | Lugar del pago | Lugar del depósito |
Fecha de pago | Época del pago | Época del pago | Siempre a la vista | Términos para pago de intereses y capital | Plazo del depósito |
Lugar de emisión | Lugar de suscripción | Lugar de suscripción | Lugar de expedición | Lugar de emisión | Lugar del depósito |
Fecha de emisión | Fecha de suscripción | Fecha de suscripción | Fecha de expedición | Fecha de emisión | Fecha de expedición |
Firma del emisor | Firma del suscriptor | Firma del girador | Firma del librador | Firmas de administradores autorizados | Firma del Almacén |
Partes que intervienen | Suscriptor y beneficiario | Girador, girado y beneficiario | Librador, banco y beneficiario | Sociedad emisora y obligacionistas | Almacén y depositante |
Información adicional | No requiere | Nombre del girado | Nombre del banco girado | Denominación, objeto y domicilio de la sociedad, Capital pagado, activos y pasivos, Tipo de interés, Especificación de garantías, Inscripción en Registro | Número de orden, Tipo de depósito, Descripción detallada de mercancías, Menciones sobre impuestos y seguros |
Garantías | No requiere específicamente | No requiere específicamente | Fondos disponibles en el banco | Puede tener garantías específicas | Mercancías depositadas |
Registro | No requiere | No requiere | No requiere | Inscripción en Registro de Comercio | No requiere registro especial |
La falta de requisitos esenciales en un título de crédito tiene importantes consecuencias jurídicas que afectan su validez y eficacia.
Por ejemplo, si el pagaré no menciona la fecha de vencimiento, se considerará por pagar. Mientras que si no indica el lugar de su pago, se considera como válido el domicilio de quien lo suscribe.
Así, un pagaré siempre podrá hacerse válido y tendrá que pagarse lo acordado. Pero esto es necesariamente cierto en todos los títulos de crédito.
Estos son los posibles efectos de las omisiones cuando un título de crédito no cumple los requisitos legales.
Encuentra el mejor préstamo personal en minutos con nuestro comparador usando la característica que más te convenga.
Comparar opcionesEn distintos momentos, la Ley General de Títulos y Operaciones de Crédito explica la existencia de cinco tipos de documentos considerados como títulos de crédito. A continuación presentamos cada uno con ejemplos de su uso práctico.
La tipificación puede determinar elementos como la aceptación de un aval o la posibilidad de protestar.
El pagaré es uno de los títulos de crédito más utilizados en México,tanto en operaciones comerciales como en transacciones entre particulares. Se define como un documento que contiene la promesa incondicional de una persona (denominada suscriptor) de pagar a otra (beneficiario) una cantidad determinada de dinero en una fecha específica.
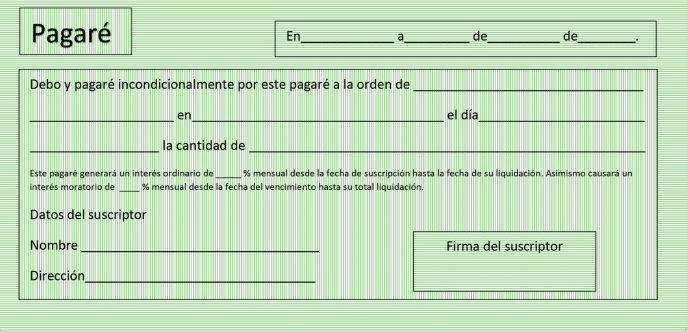
En su caso, la promesa de pago no puede estar sujeta a condición alguna. Una vez creado, el pagaré se independiza de la causa que le dio origen, lo que define su incondicionalidad.
Como se menciona en la Ley General de Títulos y Operaciones de Crédito en México, “si el pagaré no menciona la fecha de vencimiento, se considerará por pagar a la vista. De igual forma si no indica el lugar de su pago se considera válido el domicilio de quien suscribe. El pagaré siempre podrá hacerse válido y tendrá que pagarse lo acordado.”
Sobre este título de crédito se habla especialmente en el Artículo 170 de la LGTOC.
La letra de cambio es un título de crédito que contiene una orden incondicional de pago dirigida por una persona (girador) a otra (girado), para que pague una cantidad determinada a un tercero (beneficiario). Es un instrumento más complejo que el pagaré, pues involucra a tres partes en su estructura básica.
De hecho, se puede incluir a otras figuras como el avalista (persona que garantiza el pago de la letra en caso de incumplimiento del obligado), el interventor (tercero que paga la letra por cuenta del girado) o el endosatario (alguien que recibe la letra por endoso de su girador original).
Una vez llegado el vencimiento, el tenedor debe presentar la letra para su pago. En caso de falta de pago, debe levantar protesto (salvo que la letra contenga la cláusula "sin protesto") para preservar sus acciones cambiarias contra los obligados indirectos (girador, endosantes o avalistas).
Sobre este título de crédito se habla especialmente en el Artículo 76 de la LGTOC.
El cheque es un título de crédito que contiene una orden incondicional de pago girada contra un banco, en el cual el librador debe tener fondos disponibles. Su característica distintiva es que solo puede ser expedido a cargo de una institución de crédito.
Sobre este título de crédito se habla especialmente en el Artículo 176 de la LGTOC.
Es importante conocer que existen diversos tipos de cheques, ya que esto puede hacer variar el funcionamiento o cobro del mismo.
Los bonos y obligaciones son títulos de crédito que representan la participación individual de sus tenedores en un crédito colectivo constituido a cargo de la sociedad emisora. Son instrumentos de financiamiento a largo plazo utilizados principalmente por empresas y gobiernos.
Se trata de instrumentos de deuda emitidos por el gobierno o empresas para obtener financiamiento a través de inversores. Es decir, tener un bono del gobierno de México se considera una inversión.
Tienen características comunes como que las obligaciones son bienes muebles, aun cuando estén garantizadas con hipoteca y deben emitirse en denominaciones de cien pesos o sus múltiplos.
Además, deben ser nominativas, excepto en casos de obligaciones inscritas en el Registro Nacional de Valores que se coloquen en el extranjero, las cuales pueden ser al portador.
Sobre este título de crédito se habla especialmente en el Artículo 210 de la LGTOC.
En México son los Bonos de Desarrollo del Gobierno Federal (Bondes) la forma de título de crédito más popular.
Este último tipo de título de crédito es emitido por Almacenes Generales de Depósito que acreditan la propiedad de mercancías o bienes depositados en dichos almacenes. Cumplen una importante función en el comercio y la logística al permitir la movilización de mercancías sin necesidad de moverlas físicamente.
Los certificados de depósito representan la posesión y el derecho sobre mercancías depositadas en un almacén general de depósito; El poseedor del certificado de depósito tiene derecho sobre registrada y puede hacer uso de ella como garantía en operaciones de financiamiento.
Por su parte, el “título valor” o bono de prenda se emite anexo al certificado de depósito y representa un crédito prendario sobre las mercancías amparadas por dicho certificado. Es un instrumento que facilita el financiamiento utilizando como garantía los bienes depositados.
Es decir, mientras que los certificados de depósito sirven para demostrar derechos sobre la mercancía, el bono de prenda acredita la existencia de dicha mercancía.
Sobre este título de crédito se habla especialmente en el Artículo 229 de la LGTOC.
| Característica | Pagaré | Letra de Cambio | Cheque | Obligaciones | Certificado de Depósito |
|---|---|---|---|---|---|
Plazo legal para cobro | Según lo estipulado | Según lo estipulado | 15 días (misma plaza), 30 días (otra plaza nacional) | Según términos de emisión | Según plazo del depósito |
Tipo de obligación | Promesa directa de pago | Orden de pago a un tercero | Orden de pago contra banco | Participación en crédito colectivo | Derecho sobre mercancías |
Aceptación | No requiere | Requiere aceptación del girado | No requiere | No requiere | No requiere |
Protesto | Opcional | Requerido salvo cláusula "sin protesto" | Opcional | No aplica | No aplica |
Aval | Opcional | Opcional | Opcional | No aplica | No aplica |
Instrumento complementario | No tiene | No tiene | No tiene | Cupones para intereses | Bono de prenda (opcional) |
Emisor autorizado | Cualquier persona | Cualquier persona | Solo quien tenga cuenta bancaria | Sociedades anónimas | Solo Almacenes Generales de Depósito |
La Ley General de Títulos y Operaciones de Crédito es el pilar fundamental que regula estos instrumentos en México. Esta ley establece el marco jurídico para la emisión, circulación y ejecución de los títulos de crédito, definiendo sus características, requisitos y efectos legales.
La LGTOC introduce formalmente el concepto de títulos de crédito en el sistema jurídico mexicano, desarrollando un sistema coherente que regula tanto los aspectos generales aplicables a todos los títulos de crédito como las disposiciones específicas para cada tipo de título en particular. Este enfoque proporciona seguridad jurídica y uniformidad en el tratamiento de estos instrumentos.
Pero esta ley no actúa sola, sino que se apoya en todo un sistema de leyes y disposiciones de entidades legales.
Cabe destacar que tanto esta ley como todo el marco legal han incorporado importantes actualizaciones para adaptarse a tiempos modernos.
La reforma más significativa fue publicada el 26 de marzo de 2024 en el Diario Oficial de la Federación. Esta reforma autoriza la emisión, suscripción, aval, endoso, transmisión y entrega de títulos de crédito mediante medios electrónicos, ópticos o cualquier otra tecnología disponible.
El artículo 5 reformado de la LGTOC establece que los títulos de crédito pueden emitirse a través de un sistema de información, y que la presentación, transmisión, endoso, entrega y oposición deben realizarse a través de dicho sistema.
Un cambio particularmente relevante es que los certificados de depósito ahora solo pueden emitirse por medios electrónicos, usando sistemas criptográficos determinados por los almacenes generales de depósito, y deben registrarse en el Registro Único de Certificados, Almacenes y Mercancía.
Esta reforma representa un primer paso hacia la desmaterialización de los títulos de crédito en México, incorporando también las firmas digitales y armonizando con estándares internacionales para facilitar las transacciones desde fuera de las fronteras.
Lejos de ser meros conceptos jurídicos abstractos, los títulos de crédito son instrumentos que impactan directamente nuestra vida diaria.
Al firmar un pagaré para obtener un préstamo personal, emitir o recibir un cheque para pagar servicios y productos, o recibir una letra de cambio como parte de una transacción comercial, estás protegido por su condición ante la ley.
Comprender cómo funcionan es una herramienta práctica para tomar decisiones financieras informadas y proteger tus derechos patrimoniales.
Si alguna vez tienes dudas sobre la validez de un título de crédito que firmaste, puedes acercarte a la CONDUSEF o consultar con un abogado especializado en derecho mercantil. Recuerda que la LGTOC establece tus derechos y obligaciones en cada tipo de instrumento.
La Ley General de Títulos y Operaciones de Crédito (LGTOC), publicada originalmente el 27 de agosto de 1932. Su reforma más reciente, publicada el 26 de marzo de 2024, incorporó el uso de medios electrónicos para la emisión y transmisión de títulos de crédito.
"El pagaré debe contener:
"El librador de un cheque presentado en tiempo y no pagado, por causa imputable al propio librador, resarcirá al tenedor los daños y perjuicios que con ello le ocasione. En ningún caso, la indemnización será menor del veinte por ciento del valor del cheque."
La literalidad es una característica legal en la que los derechos consignados en el título solo pueden ejercerse dentro de los límites expresados por escrito en el documento. Es decir, no es posible interpretar o complementar el título con acuerdos externos.
Los títulos de crédito regulados por la LGTOC son instrumentos esenciales para el funcionamiento del sistema financiero y comercial mexicano por diversas razones:
Los títulos de crédito se clasifican de varias formas:
La LGTOC reconoce 5 tipos principales de títulos de crédito: el pagaré, la letra de cambio, el cheque, los bonos y obligaciones, y los certificados de depósito y bonos de prenda. Cada uno tiene características, requisitos y usos distintos, pero todos comparten las propiedades de incorporación, literalidad, autonomía, legitimación y circulación.
¿Tienes alguna pregunta sobre este tema? Pregunta a la comunidad.
Correo confirmado. Tu comentario aparece después de la revisión.
Ese enlace expiró. Publica tu comentario de nuevo.
Anónimo
Experto financiero · Financera
Comparar los mejores prestamistas
desde 0.89% TAE
42 opciones
Gratis · Sin impacto en el buró
Ver mi tasaComparar los mejores prestamistas
desde 0.89% TAE
42 opciones
9 min de lecturaPréstamos
9 min de lecturaPréstamos
10 min de lecturaPréstamos
10 min de lecturaPréstamos
11 min de lecturaPréstamos
Únete a Financera Stacks - Tu guía semanal para dominar conceptos básicos sobre dinero, generar ingresos extra y crear una vida donde el dinero trabaje para ti.