A
Anónimo
Experto financiero · Financera
Si estás pensando en invertir tu dinero, lo primero que necesitas entender es la rentabilidad. Este concepto te permite saber cuánto puedes ganar (o perder) con cada peso que inviertes, y es la base para tomar decisiones financieras inteligentes.
Sin importar si te interesan los CETES, la bolsa de valores o los bienes raíces, conocer cómo se calcula la rentabilidad te da una ventaja enorme. Te permite comparar opciones, medir resultados y construir un plan de inversión que funcione para ti.
En esta guía vas a aprender todas las fórmulas de rentabilidad que existen, con ejemplos reales en pesos mexicanos y datos actualizados de 2026. Desde la rentabilidad simple hasta la anualizada, la real y el ROI.
La rentabilidad es la relación entre el beneficio obtenido y el dinero invertido para conseguirlo. Se expresa como porcentaje, lo que la convierte en la herramienta ideal para comparar inversiones de distinto tamaño o naturaleza.
Por ejemplo, si inviertes $50,000 MXN y ganas $5,000 MXN, tu rentabilidad es del 10%. Simple.
Pero ojo: la rentabilidad no es lo mismo que el rendimiento.
El rendimiento es la ganancia expresada en dinero (pesos, en nuestro caso). La rentabilidad es esa misma ganancia expresada como porcentaje de lo invertido.
Pongamos un caso concreto: inviertes $100,000 MXN y ganas $8,000 MXN. Tu rendimiento es de $8,000 MXN. Tu rentabilidad es del 8%. Ambos datos son útiles, pero la rentabilidad te permite comparar esa inversión contra otra de $500,000 MXN que generó $30,000 MXN (6% de rentabilidad). Aunque el rendimiento absoluto de la segunda es mayor, la primera fue más rentable.
Existen tres formas principales de obtener ganancias en una inversión:
No existe una sola forma de medir la rentabilidad. Dependiendo de lo que quieras analizar, necesitarás usar un tipo diferente. Conocer cada uno te permite evaluar tus inversiones desde todos los ángulos posibles.
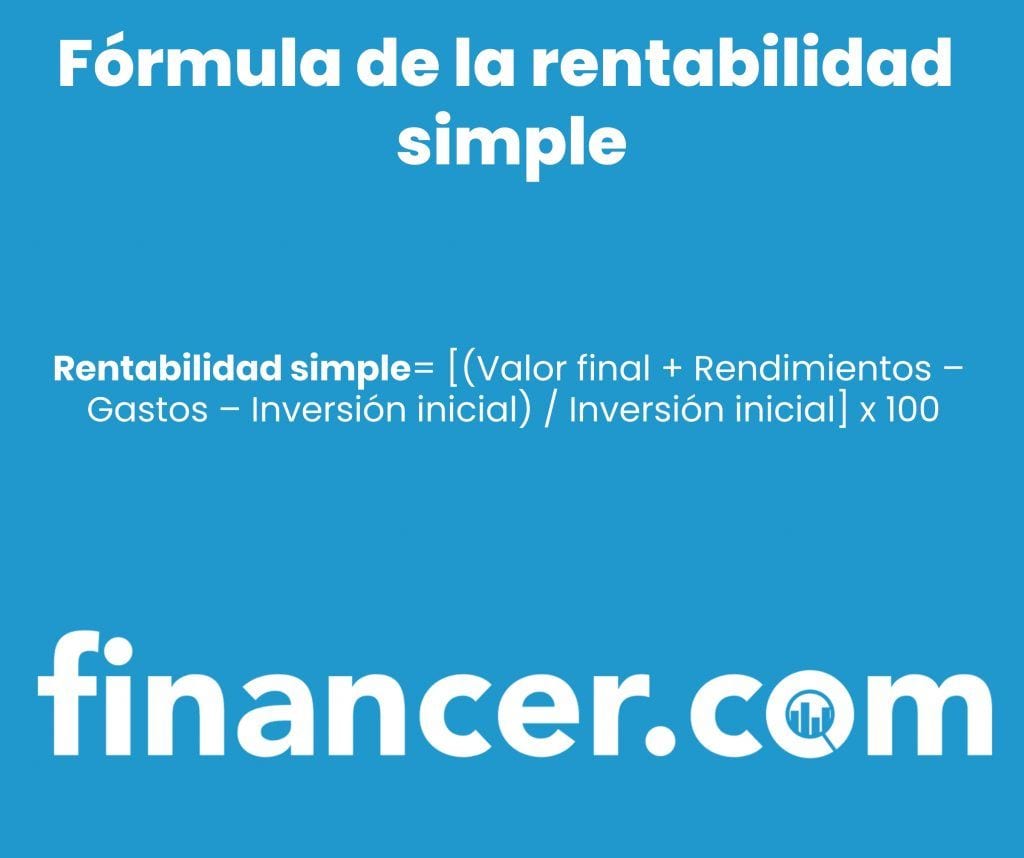
La rentabilidad simple te permite expresar la variación del valor de un activo durante un periodo determinado. Es el cálculo más directo y el punto de partida para cualquier análisis de inversión.
La fórmula es:
Rentabilidad simple = [(Valor final + Rendimientos - Gastos - Inversión inicial) / Inversión inicial] x 100
Donde:
Cuando tienes una inversión que se extiende por varios años, es útil ver cómo se comportó la rentabilidad en cada periodo individual. Esto te ayuda a identificar tendencias, momentos de caída y recuperación.
El método es sencillo: aplicas la fórmula de rentabilidad simple a cada periodo, pero usando como "inversión inicial" el valor al cierre del periodo anterior.
Veamos un ejemplo paso a paso.
Al completar los cuatro años, la tabla de rentabilidad por periodos queda así:
| Año | Valor de la inversión | Rentabilidad del periodo |
|---|---|---|
0 (inicio) | $100,000 MXN | 0% |
1 | $90,000 MXN | -10% |
2 | $95,000 MXN | 5.56% |
3 | $108,000 MXN | 13.68% |
4 | $125,000 MXN | 15.74% |
Como puedes ver, un mal primer año no define el resultado final. La inversión se recuperó y terminó con un valor superior al original. Revisar la rentabilidad por periodos te permite entender la historia completa de tu inversión.
Ahorra miles de pesos eligiendo el mejor corredor de bolsa. Aprende a invertir en productos, empresas y monedas internacionales.
Quiero invertirLa rentabilidad acumulada mide cuánto ha crecido tu inversión desde el inicio hasta un momento determinado. A diferencia de la rentabilidad por periodos, aquí siempre tomas como referencia la inversión original.
Esto te da una visión clara del desempeño total. Es como ver el marcador final de un partido en lugar de solo los goles de cada tiempo.
La fórmula es la misma que la de la rentabilidad simple, pero siempre con la inversión inicial como base:
| Año | Valor de la inversión | Rentabilidad del periodo | Rentabilidad acumulada |
|---|---|---|---|
0 (inicio) | $100,000 MXN | 0% | 0% |
1 | $90,000 MXN | -10% | -10% |
2 | $95,000 MXN | 5.56% | -5% |
3 | $108,000 MXN | 13.68% | 8% |
4 | $125,000 MXN | 15.74% | 25% |
La columna de rentabilidad acumulada te muestra que tu inversión total creció un 25% en cuatro años. Este dato es el que deberías comparar con otros vehículos de inversión para saber si tomaste una buena decisión.
La rentabilidad anualizada es la herramienta que necesitas para comparar inversiones con plazos diferentes. Convierte cualquier rendimiento a su equivalente anual, como si la inversión hubiera durado exactamente un año.
Sin este cálculo, comparar una inversión que rindió 15% en 6 meses con otra que rindió 40% en 3 años sería como comparar manzanas con naranjas.
La fórmula es:
Rentabilidad anualizada = [(1 + Rentabilidad total)^(1/n)] - 1
Donde n es el número de años (puede ser fracción, por ejemplo, 0.5 para 6 meses).
La rentabilidad anualizada también se conoce como Tasa Geométrica de Rentabilidad (TGR). Es el estándar que usan los fondos de inversión para reportar su desempeño histórico, y también la que deberías usar para evaluar el rendimiento de tu portafolio en el largo plazo.
Usando los datos de nuestro ejemplo anterior (de $100,000 a $125,000 en 4 años):
TGR = [(125,000/100,000)^(1/4)] - 1 = [(1.25)^0.25] - 1 = 0.0574 = 5.74% anual
Eso significa que tu inversión creció, en promedio, un 5.74% cada año durante los 4 años.
Este es probablemente el concepto más importante de esta guía, y el que muchos inversionistas en México pasan por alto.
La rentabilidad nominal es el porcentaje que ves en papel: lo que te promete el banco, la casa de bolsa o el rendimiento que aparece en tu estado de cuenta. Pero ese número no cuenta toda la historia.
La rentabilidad real es lo que realmente ganas después de que la inflación se come una parte de tu rendimiento. Si tu inversión genera 7% pero la inflación es del 3.79%, tu ganancia real es menor de lo que parece.
La fórmula precisa es:
Rentabilidad real = [(1 + rentabilidad nominal) / (1 + tasa de inflación)] - 1
Esta fórmula es más exacta que restar la inflación al rendimiento, porque considera el efecto compuesto.
La inflación subyacente (core) en México se encuentra en 4.52%, que es la que mide la presión de precios sin considerar productos volátiles como gasolina y alimentos frescos. Por eso Banxico mantiene su tasa de referencia en 7.00%, para no estimular la economía de más cuando la inflación subyacente sigue elevada.
Para ti como inversionista, el mensaje es claro: siempre calcula la rentabilidad real. Un rendimiento nominal alto no sirve de mucho si la inflación se lo come. Esto aplica para inversiones a corto plazo donde los retornos suelen ser más modestos.
El ROI (Return on Investment) es una de las métricas más usadas en el mundo porque es simple, directa y aplicable a casi cualquier situación donde inviertas dinero.
La fórmula es:
ROI = [(Ganancia neta) / Costo de la inversión] x 100
O expresado de otra forma:
ROI = [(Valor final - Valor inicial) / Valor inicial] x 100
El ROI es equivalente a la rentabilidad simple, pero se usa con más frecuencia en contextos de negocios y proyectos. Si estás evaluando si abrir un local, lanzar una campaña publicitaria o comprar equipo nuevo, el ROI es la métrica que quieres calcular.
El ROI tiene una limitación importante: no considera el tiempo. Un ROI del 50% en 1 año es muy diferente a un ROI del 50% en 5 años. Por eso, cuando compares inversiones de diferentes plazos, es mejor complementar el ROI con la rentabilidad anualizada.
Pasemos de la teoría a la práctica con datos reales del mercado mexicano en 2026. Estos ejemplos te muestran cómo aplicar las fórmulas a vehículos de inversión concretos.
Los CETES son la inversión más segura de México, respaldada por el Gobierno Federal. En 2026, las tasas son las siguientes:
Si inviertes $200,000 MXN en CETES a 91 días al 7.10% anual:
Rendimiento bruto = $200,000 x 0.071 x (91/360) = $3,589 MXN
A eso hay que restarle la retención de ISR (0.90% anual sobre el capital invertido). El rendimiento neto será menor, pero sigue siendo positivo en términos reales.
Para aprender más sobre este instrumento, visita nuestra guía de cómo invertir en CETES.
El IPC (Índice de Precios y Cotizaciones) tuvo un rendimiento de 29.88% en 2025, el mejor año desde 2009. En lo que va de 2026, acumula un rendimiento de aproximadamente 10.15%.
Supongamos que compraste acciones por $150,000 MXN a inicio de 2025 y las vendiste al cierre del año:
Rentabilidad = [(194,820 - 150,000) / 150,000] x 100 = 29.88% Rendimiento = $44,820 MXN
Si además recibiste $3,000 MXN en dividendos:
Rentabilidad total = [(194,820 + 3,000 - 150,000) / 150,000] x 100 = 31.88%
Claro, la bolsa también puede caer. Ese 29.88% fue excepcional. No esperes esos resultados todos los años.
El mercado inmobiliario en México creció 8.2% en valor de propiedades según datos del INEGI (2024). Los rendimientos por renta residencial oscilan entre 5% y 10% anual dependiendo de la zona.
Supongamos que compras un departamento en la CDMX por $3,500,000 MXN y lo rentas en $18,000 MXN mensuales. Tienes gastos anuales de $36,000 MXN (mantenimiento, predial, seguros).
Ingreso anual por renta = $18,000 x 12 = $216,000 MXN Flujo neto = $216,000 - $36,000 = $180,000 MXN
Rentabilidad por renta = ($180,000 / $3,500,000) x 100 = 5.14%
Si además el valor de la propiedad se aprecia 8.2% en un año:
Apreciación = $3,500,000 x 0.082 = $287,000 MXN Rentabilidad total = [($180,000 + $287,000) / $3,500,000] x 100 = 13.34%
Esa combinación de renta más plusvalía es lo que hace atractivos los bienes raíces como inversión a largo plazo.
Entender estos factores te ayudará a tomar mejores decisiones y a no llevarte sorpresas con tus inversiones.
1. Riesgo
La relación riesgo-rentabilidad es una ley fundamental de las finanzas. Los CETES son seguros pero dan alrededor de 7%. La bolsa puede darte 30% un año y quitarte 15% al siguiente. Las criptomonedas pueden multiplicar tu dinero o reducirlo a una fracción. Cada inversionista debe encontrar el equilibrio que le funcione.
2. Horizonte de tiempo
Cuanto más tiempo dejas tu dinero invertido, más capacidad tienes de absorber las caídas temporales y aprovechar el interés compuesto. La bolsa mexicana ha tenido años malos, pero en periodos de 10 o más años, la tendencia histórica es positiva.
3. Inflación
Como vimos en la sección de rentabilidad real, la inflación erosiona tus ganancias. En 2026, con una inflación del 3.79% y una inflación subyacente del 4.52%, cualquier inversión que rinda menos que eso está perdiendo poder adquisitivo.
4. Diversificación
Distribuir tu dinero entre diferentes tipos de activos reduce el riesgo sin sacrificar la rentabilidad. Si una inversión cae, las otras pueden compensar. Revisa las opciones de inversión disponibles en México.
5. Costos y comisiones
Las comisiones de administración de los fondos de inversión, las comisiones de compra-venta de acciones y la retención de impuestos reducen tu rentabilidad real. En créditos e hipotecas, el indicador equivalente es el CAT (Costo Anual Total), que incluye todos los costos asociados. Siempre revisa las comisiones antes de invertir.
6. Entorno económico y tasas de referencia
La tasa de referencia de Banxico (7.00% en 2026) influye en la rentabilidad de los instrumentos de deuda. Cuando Banxico sube tasas, los CETES y bonos pagan más, pero los créditos se encarecen. Cuando las baja, sucede lo contrario.
Ahora que dominas las fórmulas, estos son los principios prácticos que te van a ayudar a obtener mejores resultados con tu dinero.
Ya tienes todas las herramientas para calcular la rentabilidad de cualquier inversión en México. Desde la fórmula simple hasta la rentabilidad real, pasando por la anualizada y el ROI. Lo que sigue es ponerlas en práctica.
Revisa tus inversiones actuales, calcula su rentabilidad real y compáralas con las alternativas disponibles. Si todavía no has empezado a invertir, crea tu plan de inversión y da el primer paso. Tu dinero debería estar trabajando por ti, no perdiendo valor en una cuenta que no genera rendimiento.
Es aquella que genera beneficios por encima de la inflación. Se debe tener en cuenta la inflación (3.79% en México a inicios de 2026), ya que si la rentabilidad de la inversión no supera este porcentaje, tu dinero pierde valor adquisitivo aunque el número en tu cuenta haya crecido.
Es la que no genera beneficios o tiene una rentabilidad inferior a la inflación. En ese caso, el dinero pierde valor en comparación con el momento en que se hizo la inversión inicial. Calcula la rentabilidad real para confirmarlo.
La fórmula de la rentabilidad simple es:
Rentabilidad = [(Valor final + Rendimientos - Gastos - Inversión inicial) / Inversión inicial] x 100
Para la rentabilidad real: [(1 + rentabilidad nominal) / (1 + inflación)] - 1
Para la rentabilidad anualizada: [(1 + rentabilidad total)^(1/n)] - 1
Significa que has ganado 5 pesos por cada 100 pesos invertidos. La misma lógica aplica a cualquier porcentaje de rentabilidad: si es del 10%, ganaste $10 por cada $100; si es del 50%, ganaste $50 por cada $100 invertidos.
En general, cualquier rentabilidad por encima de la inflación es positiva, pues el dinero no se habrá depreciado.
En México, con la inflación en 3.79%, una rentabilidad a partir del 7% anual es buena y por encima del 10% se considera muy buena. Los CETES ofrecen alrededor de 7% y la bolsa promedió cerca de 30% en 2025, aunque esos resultados no son típicos.
Cuando lo que obtienes al vender o al cobrar los rendimientos es superior a lo que invertiste, considerando la inflación y los gastos asociados. Si tu rentabilidad real (después de inflación) es positiva, la inversión fue rentable.
Depende del horizonte de tiempo y tu tolerancia al riesgo. La Bolsa Mexicana (IPC) rindió 29.88% en 2025. Los bienes raíces combinan renta (5-10% anual) con plusvalía (8.2% según INEGI).
Los CETES dan alrededor de 7% con riesgo muy bajo. A mayor plazo y mayor riesgo, mayor potencial de rentabilidad.
El ROI (Retorno sobre la Inversión) mide la ganancia neta como porcentaje de la inversión total. Se calcula así: ROI = [(Ganancia neta) / Costo de la inversión] x 100. Es una métrica simple que funciona para evaluar tanto inversiones financieras como proyectos de negocio.
¿Tienes alguna pregunta sobre este tema? Pregunta a la comunidad.
Correo confirmado. Tu comentario aparece después de la revisión.
Ese enlace expiró. Publica tu comentario de nuevo.
Anónimo
Experto financiero · Financera
Comparar brókers de acciones
desde $1 depósito mín.
6 opciones
Brókeres verificados y regulados
Comparar brókersComparar brókers de acciones
desde $1 depósito mín.
6 opciones
8 min de lecturaInversión
12 min de lecturaInversión
1 min de lecturaInversión
1 min de lecturaInversión
1 min de lecturaInversión
Únete a Financera Stacks - Tu guía semanal para dominar conceptos básicos sobre dinero, generar ingresos extra y crear una vida donde el dinero trabaje para ti.